Налоги на недвижимость на Бали приходят в четыре момента. При покупке главный налог BPHTB, потолок 5%, платит покупатель. Каждый год платят налог на землю и здание PBB-P2, потолок 0,5% от налоговой оценки. При посуточной сдаче вилла попадает под отельный налог PBJT, потолок 10%: платит гость, считает и отчисляет владелец. При продаже продавец платит 2,5% (по разъяснениям налоговой).
Это потолки из закона UU 1/2022, а ставку ставит регион. В Кинтамани и Сануре налог на землю 0,1–0,2% вместо потолка 0,5%, по Чангу постановление мы не нашли. Срез на 29.10.2026.
Налоги на недвижимость на Бали: четыре момента
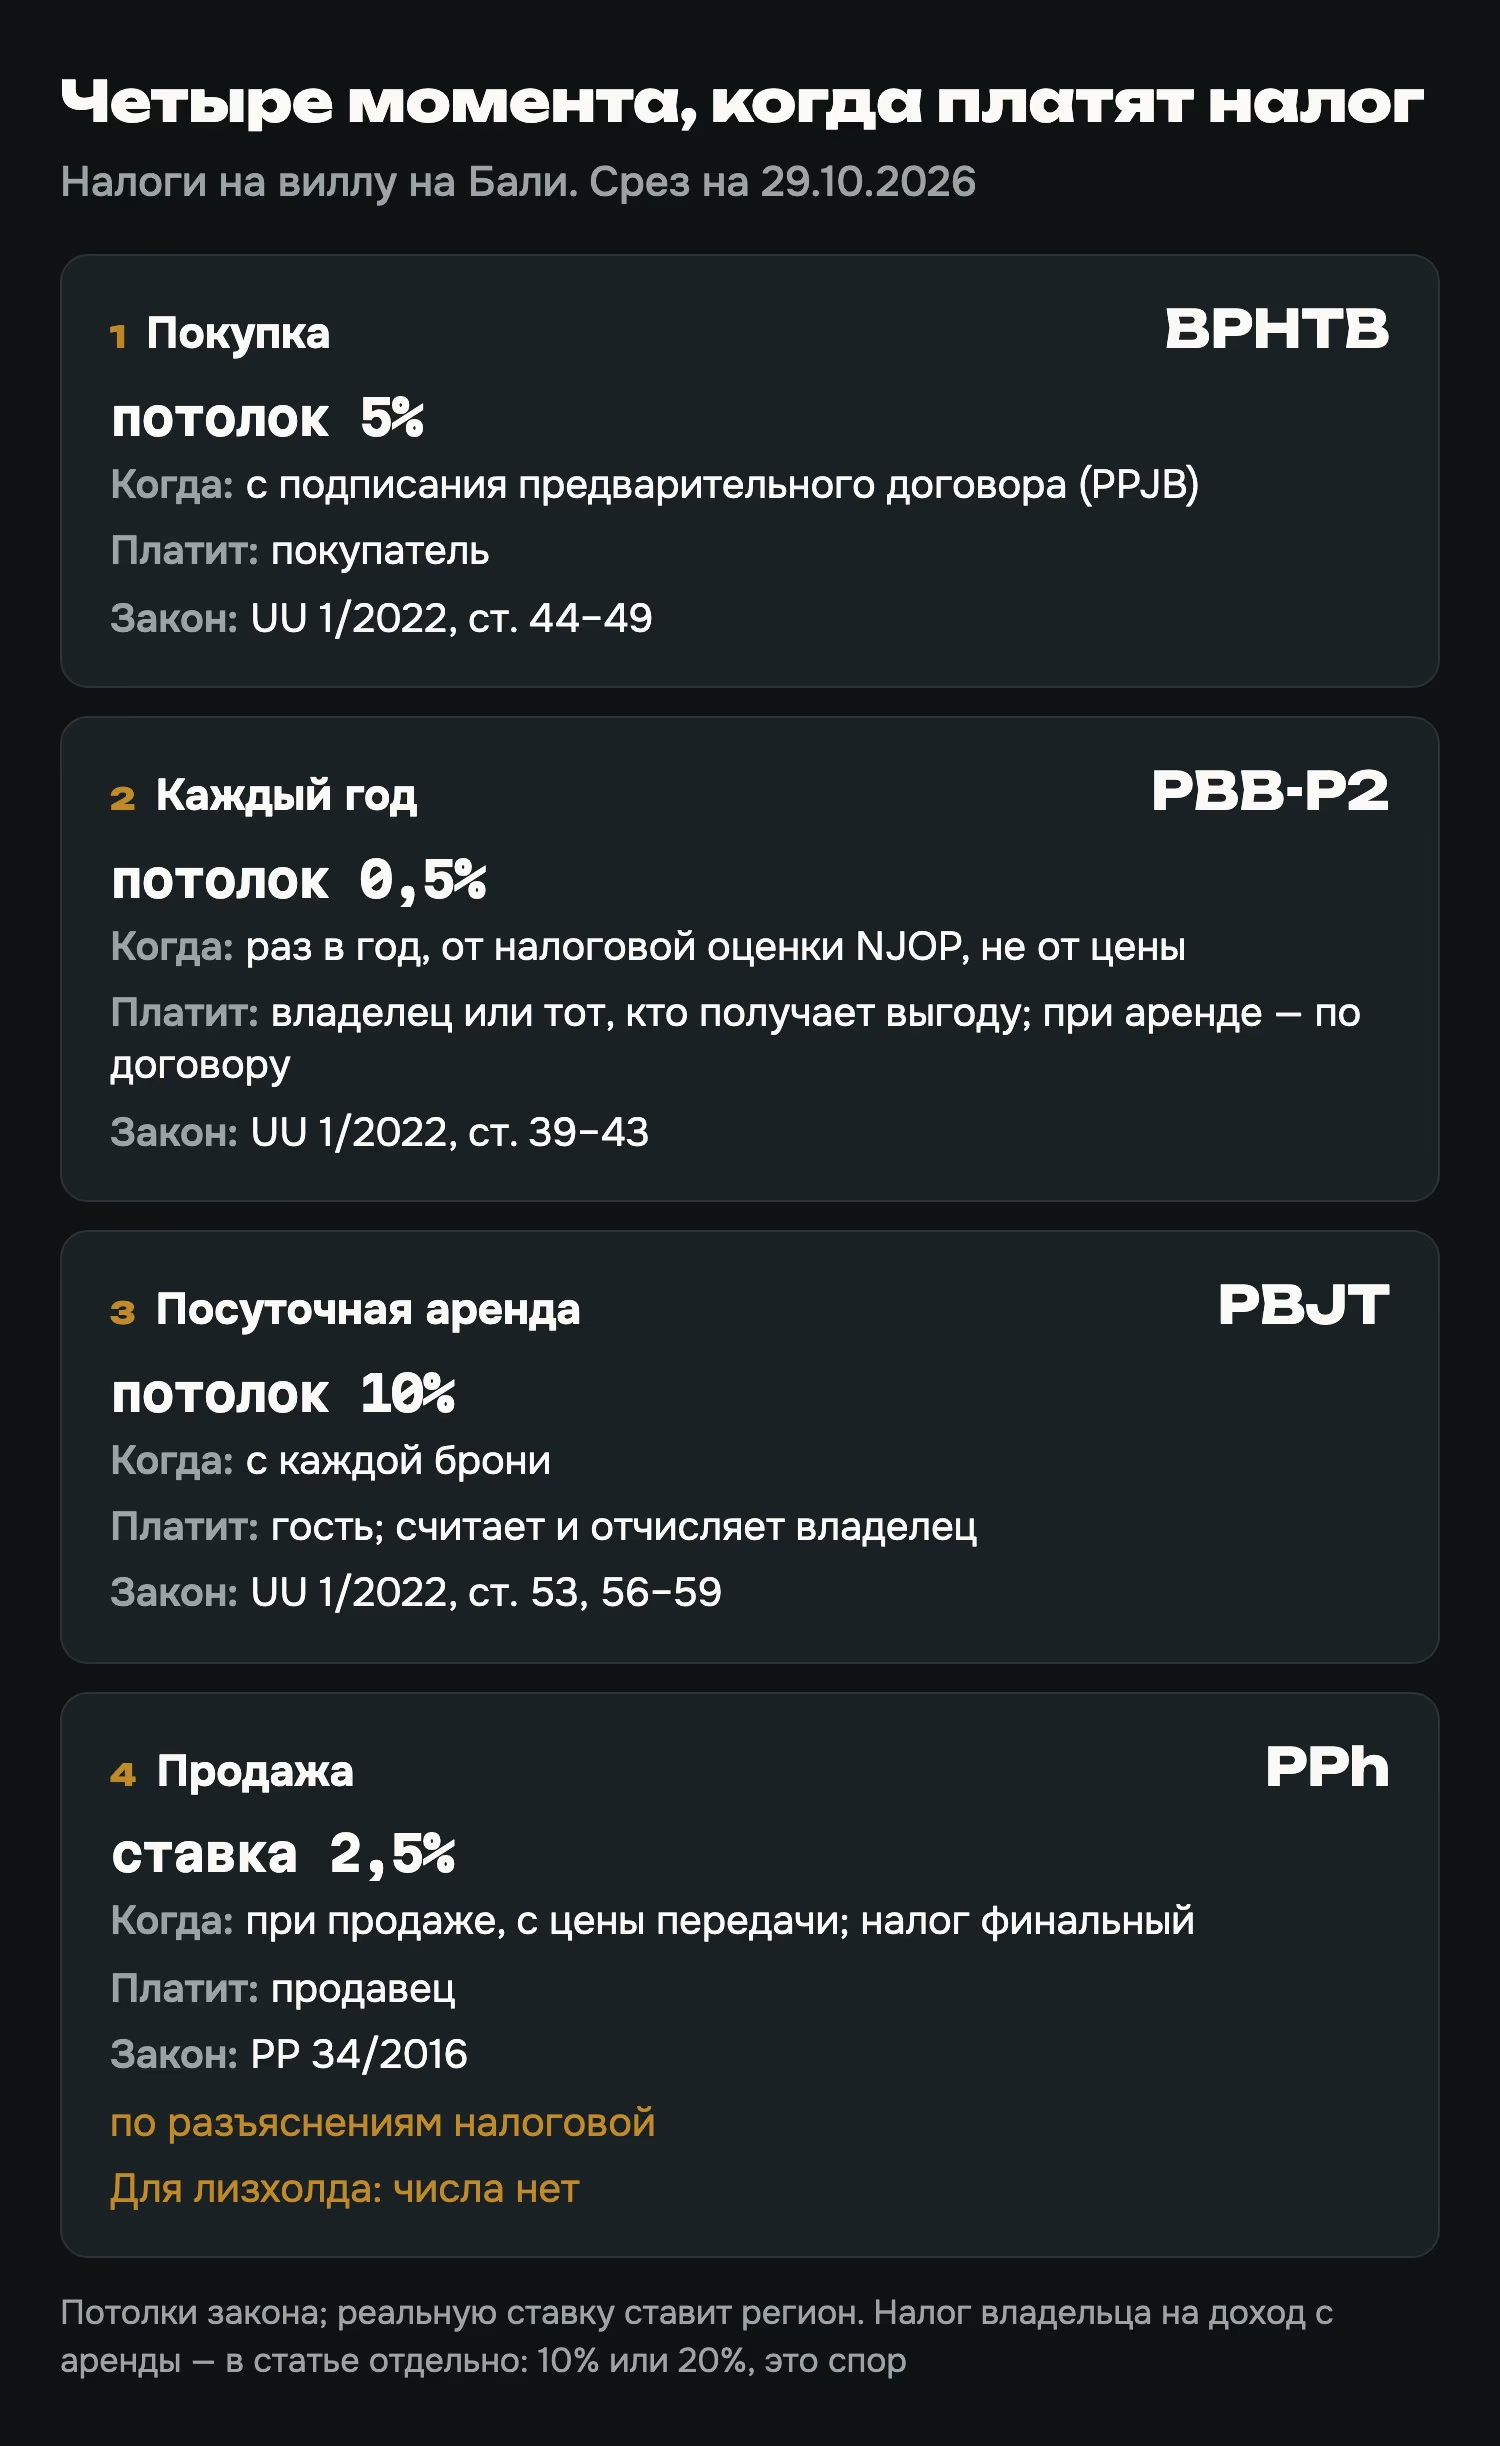
Потолки ставок взяты из UU 1/2022, налог продавца — из PP 34/2016, налог с аренды земли и зданий — из PP 34/2017. Ставки регионов — из их постановлений (Perda) 2023 года, которые действуют с 1 января 2024-го.
Налог при покупке недвижимости на Бали
Главный налог покупки — BPHTB, налог на получение права на землю и здание. Платит покупатель. Потолок по закону — 5% (UU 1/2022, ст. 47).
Считают от цены сделки, но не ниже налоговой оценки. Из базы вычитают необлагаемый минимум: не менее Rp 80 млн, это около $4 410, на первое приобретение в регионе.
Платить начинают рано: в день подписания предварительного договора (PPJB), а не в день сделки у нотариуса. В Бангли и Денпасаре ставка по постановлению ровно 5%, в Гианьяре тоже 5% — по неофициальной копии постановления.
Теперь про лизхолд, потому что большинство иностранцев покупают именно его. Закон перечисляет шесть прав, с которых берут BPHTB: собственность, право застройки, право пользования и ещё три. Аренды (Hak Sewa) в списке нет.
Из этого нельзя сделать вывод ни «налога нет», ни «налог есть»: закон просто молчит. Как считают нотариус и налоговая вашего региона, зависит от практики. Спросите нотариуса до подписания. Что такое лизхолд, разобрано в отдельной статье.
Ещё два налога на покупке.
НДС при покупке у застройщика номинально 12%, но для обычных товаров базу умножают на 11/12, и выходит эффективно 11%. Облагается ли НДС ваша сделка с виллой, уточните у нотариуса.
На 2026 год есть льгота PPN DTP: государство берёт НДС на себя, но только для нового готового жилья, первой передачи от застройщика, цены до Rp 5 млрд и только с части цены до Rp 2 млрд. Подходит ли она вилле под сдачу, мы не нашли. Это вопрос к юристу.
Налог продавца (PP 34/2016) — 2,5% от цены передачи по разъяснениям налоговой, его платит продавец. Для перепродажи самого лизхолда числа нет: источников мы не нашли.
Остальные расходы покупки, от нотариуса до комиссии агента, собраны в статье про цену виллы.
Налог на землю и здание: что платить каждый год
Раз в год платят PBB-P2. Потолок по закону 0,5%, но считают его не от цены виллы, а от налоговой оценки NJOP, и она может сильно отличаться от рыночной цены. Из оценки вычитают необлагаемый минимум.
Плательщик — тот, кто владеет землёй или зданием либо получает с них выгоду. При аренде это обычно решает договор, поэтому найдите это условие в тексте до подписания.
Что говорят постановления, которые мы прочитали:
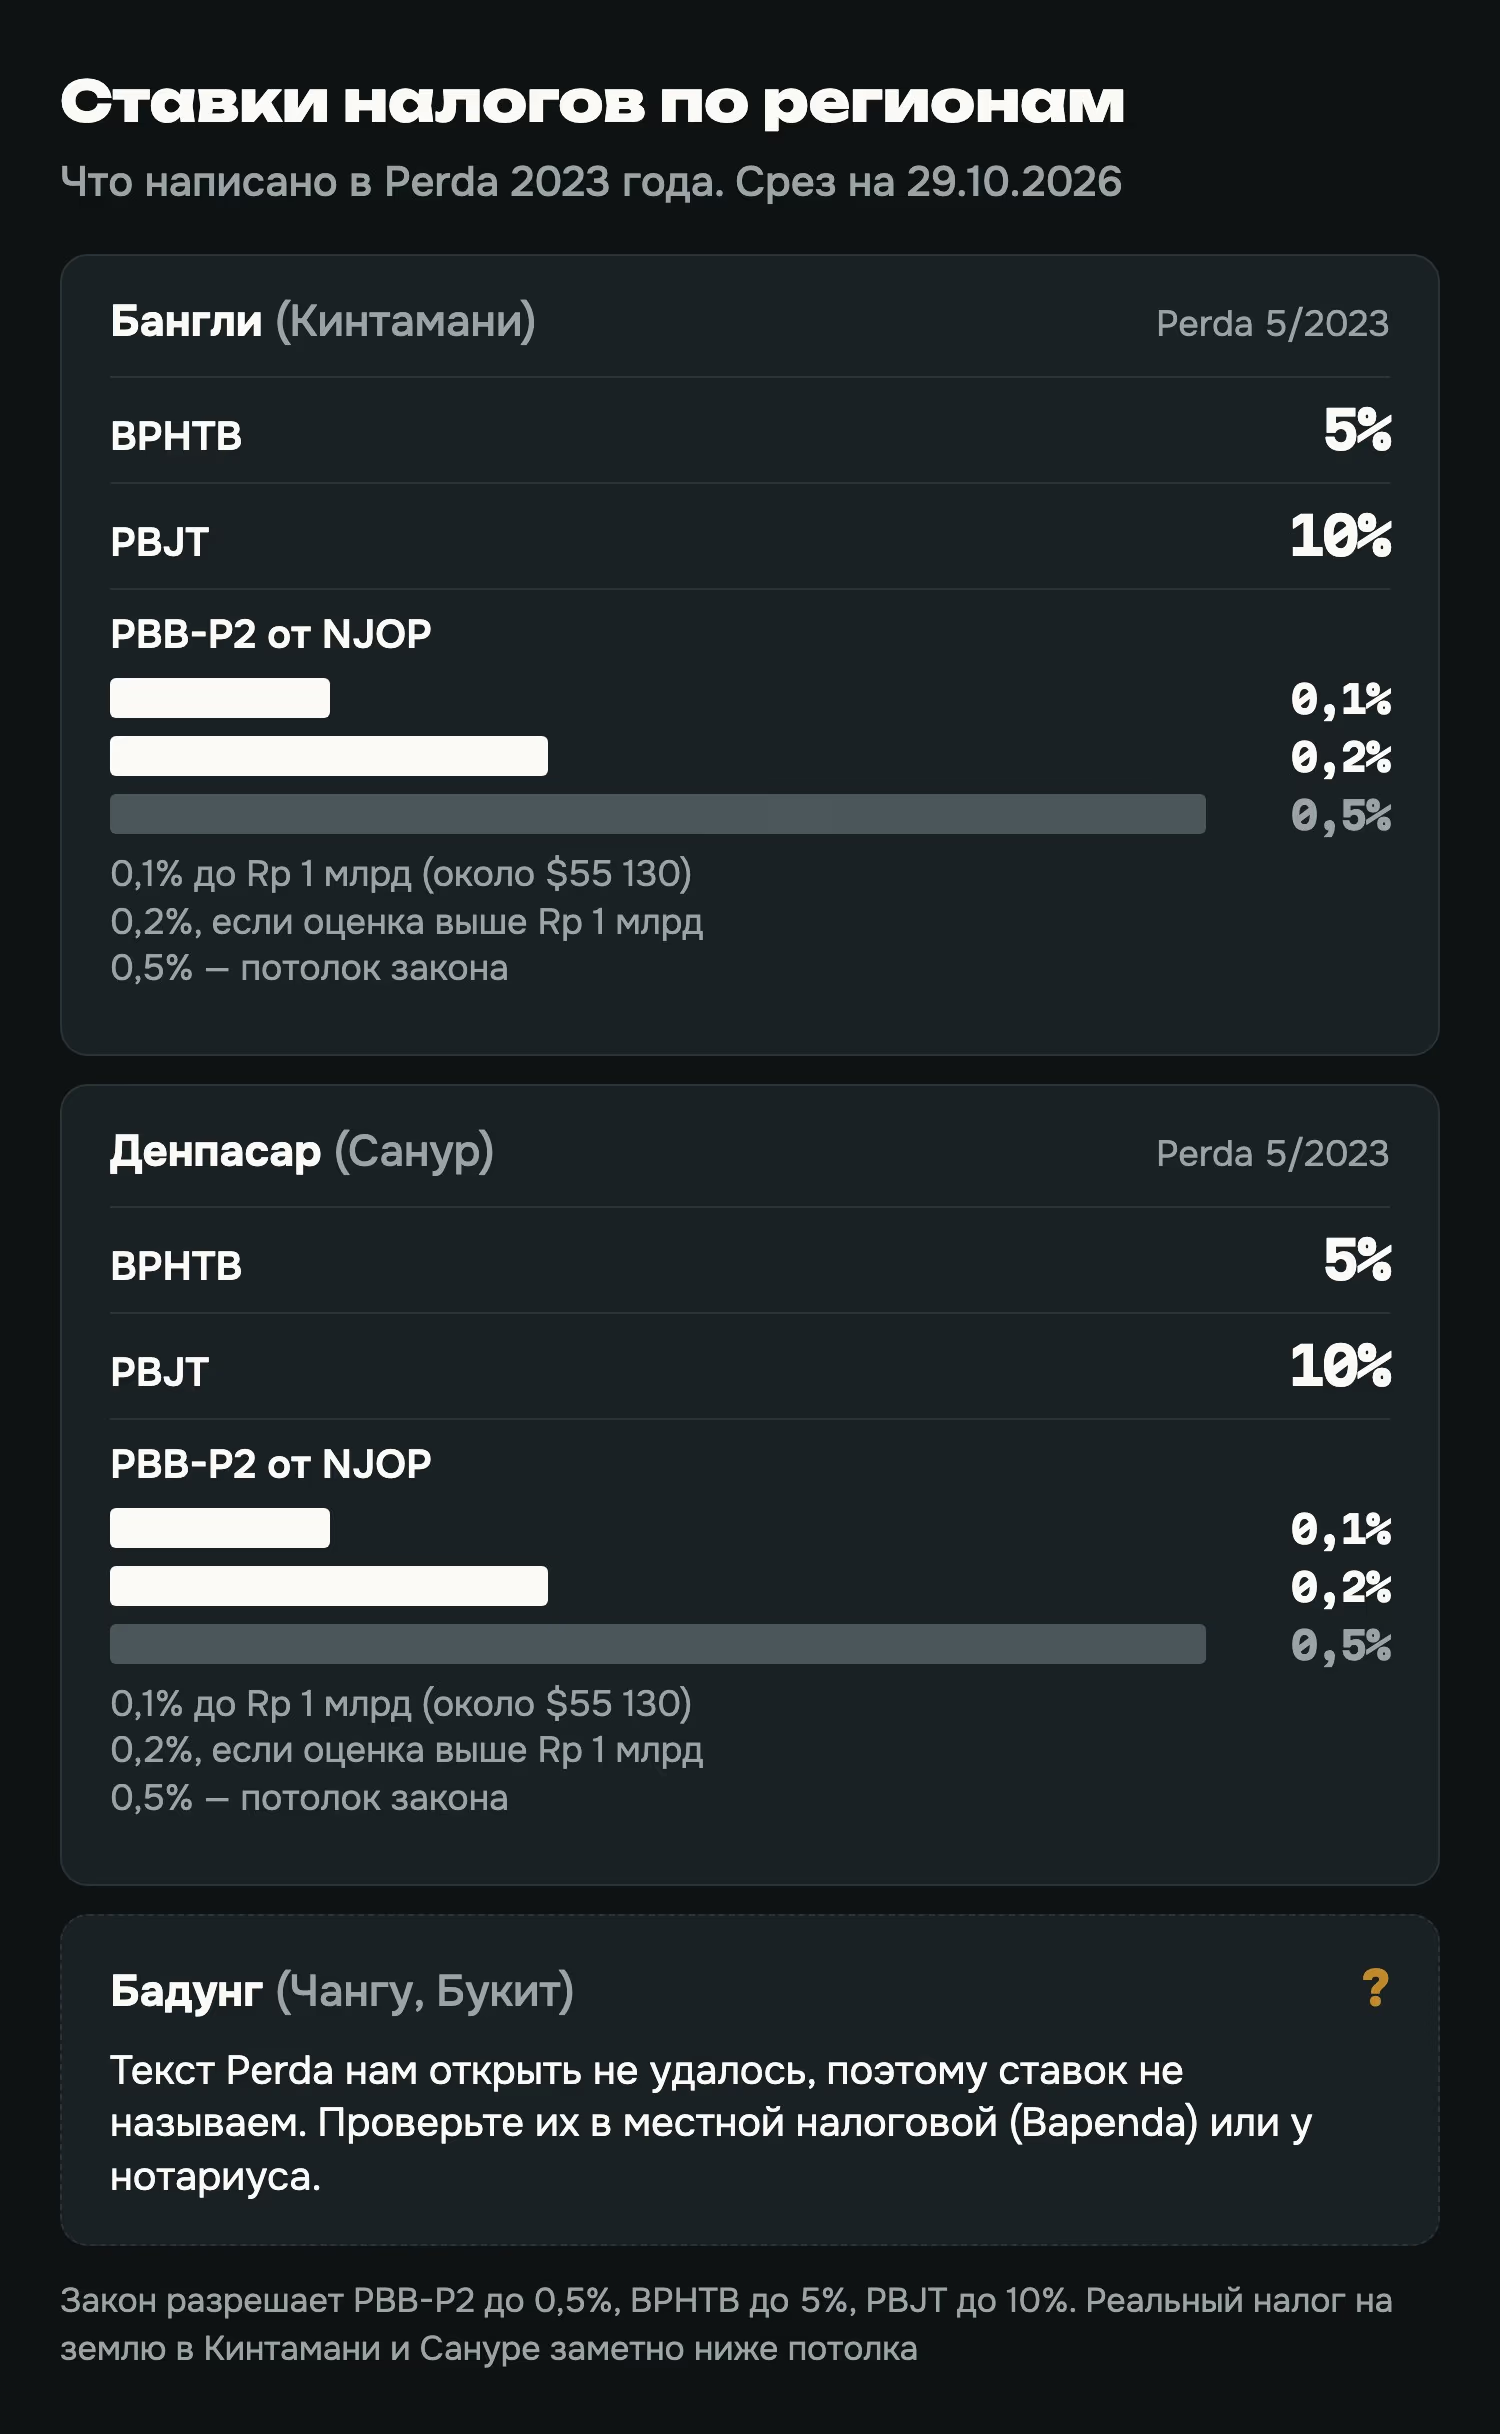
- Бангли (Кинтамани), Perda 5/2023: PBB-P2 0,1%, если налоговая оценка NJOP до Rp 1 млрд (около $55 130), и 0,2%, если выше. BPHTB 5%, отельный налог 10%.
- Денпасар (Санур), Perda 5/2023: PBB-P2 те же 0,1% и 0,2%, BPHTB 5%, отельный налог 10%.
- Бадунг (Чангу, Букит): текст Perda нам открыть не удалось, поэтому ставок не называем. Проверьте их в местной налоговой (Bapenda) или у нотариуса.
То есть реальный налог на землю в Кинтамани и Сануре заметно ниже потолка закона. Для Гианьяра (Убуд) ставку PBB-P2 мы не подтвердили.
Налог на аренду виллы на Бали
С аренды берут два разных налога.
Первый — PBJT, отельный налог. Посуточная сдача по закону — «услуги размещения», и слово «вилла» в списке стоит прямо (ст. 53). Потолок — 10%.
Платит гость, налог входит в сумму брони, а считает и отчисляет в регион тот, кто сдаёт. Если вы сдаёте виллу через сайт бронирования, налогоплательщиком остаётся владелец, а не площадка.
У правила есть граница: аренда дольше месяца под PBJT не подпадает. Частный дом, который сдают «как отель», подпадает.
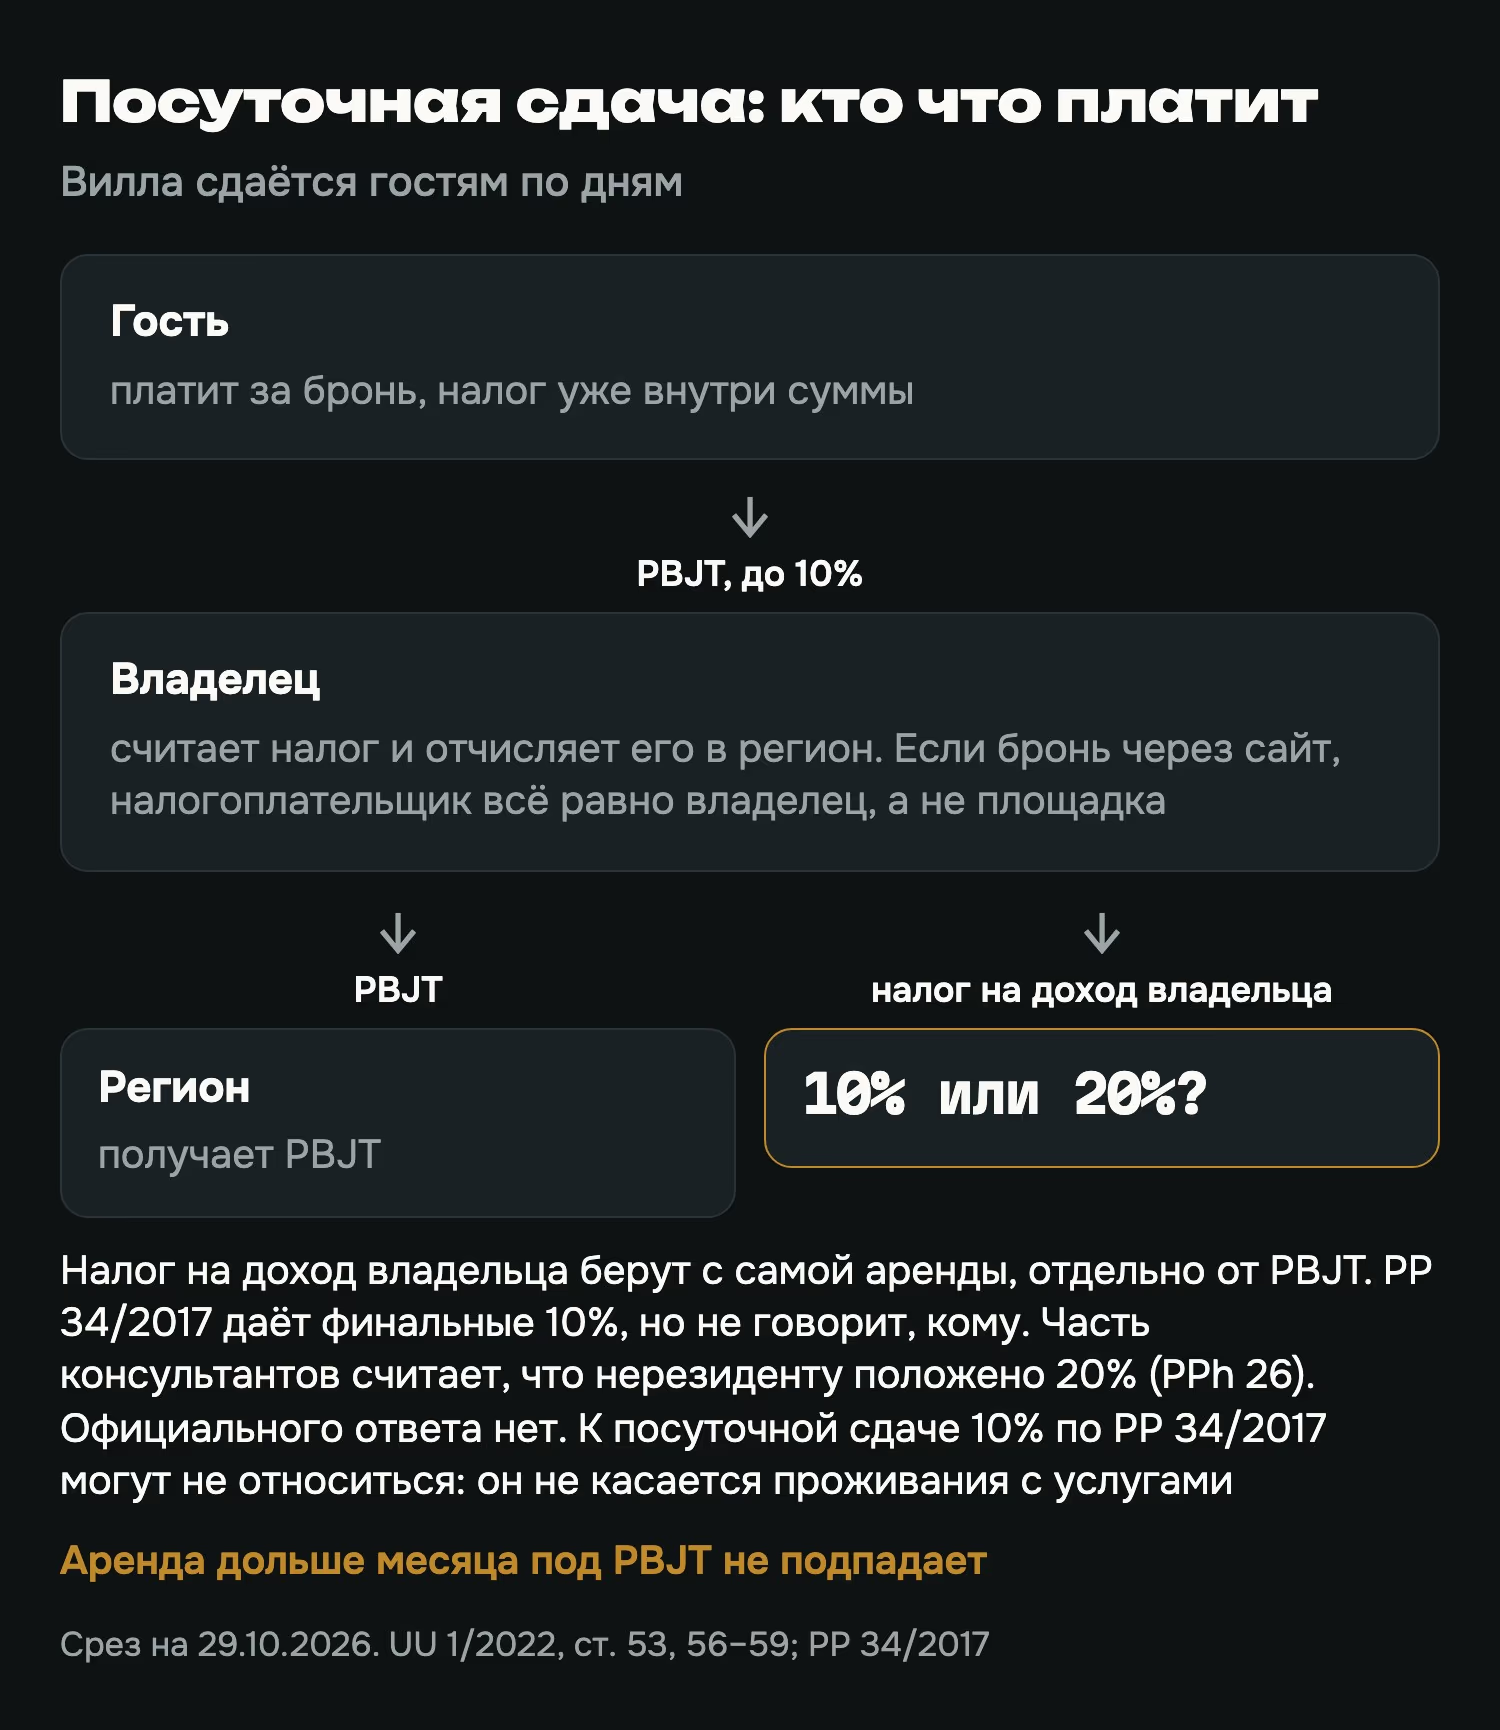
Второй — налог на доход владельца. Тут официального ответа для иностранца нет.
Постановление PP 34/2017 вводит финальные 10% с аренды земли и зданий, но не говорит, кому они положены. Часть консультантов считает, что нерезиденту без постоянного представительства нужно платить 20% по ст. 26 закона о подоходном налоге (PPh 26). Позиции налоговой службы и решения суда по этому вопросу мы не нашли.
И ещё оговорка: PP 34/2017 не распространяется на проживание с сопутствующими услугами, поэтому к посуточной сдаче его 10% могут вообще не относиться.
Какую ставку платить, 10% или 20%, сейчас спорный вопрос. Спросите налогового консультанта и попросите ответ письменно.
Соглашение между Россией и Индонезией ставку по аренде не снижает: по ст. 6 Индонезия может облагать такой доход без потолка. Пониженные 15% в соглашении есть только у дивидендов (ст. 10).
Если вилла в компании PT PMA, всё иначе: компания платит налог на прибыль 22%, а с дивидендов владельцу-нерезиденту удерживают 20%, по соглашению с Россией — не больше 15%. Кто ещё получает деньги с брони раньше владельца, разобрано в статье про очередь за деньгами.
Налог при продаже недвижимости на Бали
Продавец платит финальные 2,5% от цены передачи (PP 34/2016, по разъяснениям налоговой службы Индонезии). Налог берут с цены продажи, а не с прибыли: продали в минус, налог всё равно платится.
Для простого жилья ставка 1%, для передачи государству 0%.
С продажей лизхолда осторожнее: для уступки права аренды, то есть остатка срока, числа мы не нашли. Закон говорит про права на землю и здание, а про остаток аренды молчит. Это ещё один вопрос нотариусу до подписания.
Дома: налог в России
Россиянину уплатой в Индонезии дело не кончается. Если вы провели в России не менее 183 дней за год (год отсчитывают подряд с любой даты), вы налоговый резидент (НК РФ, ст. 207) и платите налог со всего дохода, в том числе иностранного. Аренда и продажа имущества за рубежом названы в ст. 208 прямо.
Доход от аренды идёт по шкале НДФЛ, которая действует с 2025 года (ст. 224): 13% до 2,4 млн руб. в год, 15% — от 2,4 до 5 млн, 18% — от 5 до 20 млн, 20% — от 20 до 50 млн, 22% — свыше 50 млн.
У дохода от продажи имущества и у дивидендов шкала своя, короче: 13% до 2,4 млн руб. и 15% сверх (ст. 224 п. 1.1, ст. 210 п. 6).
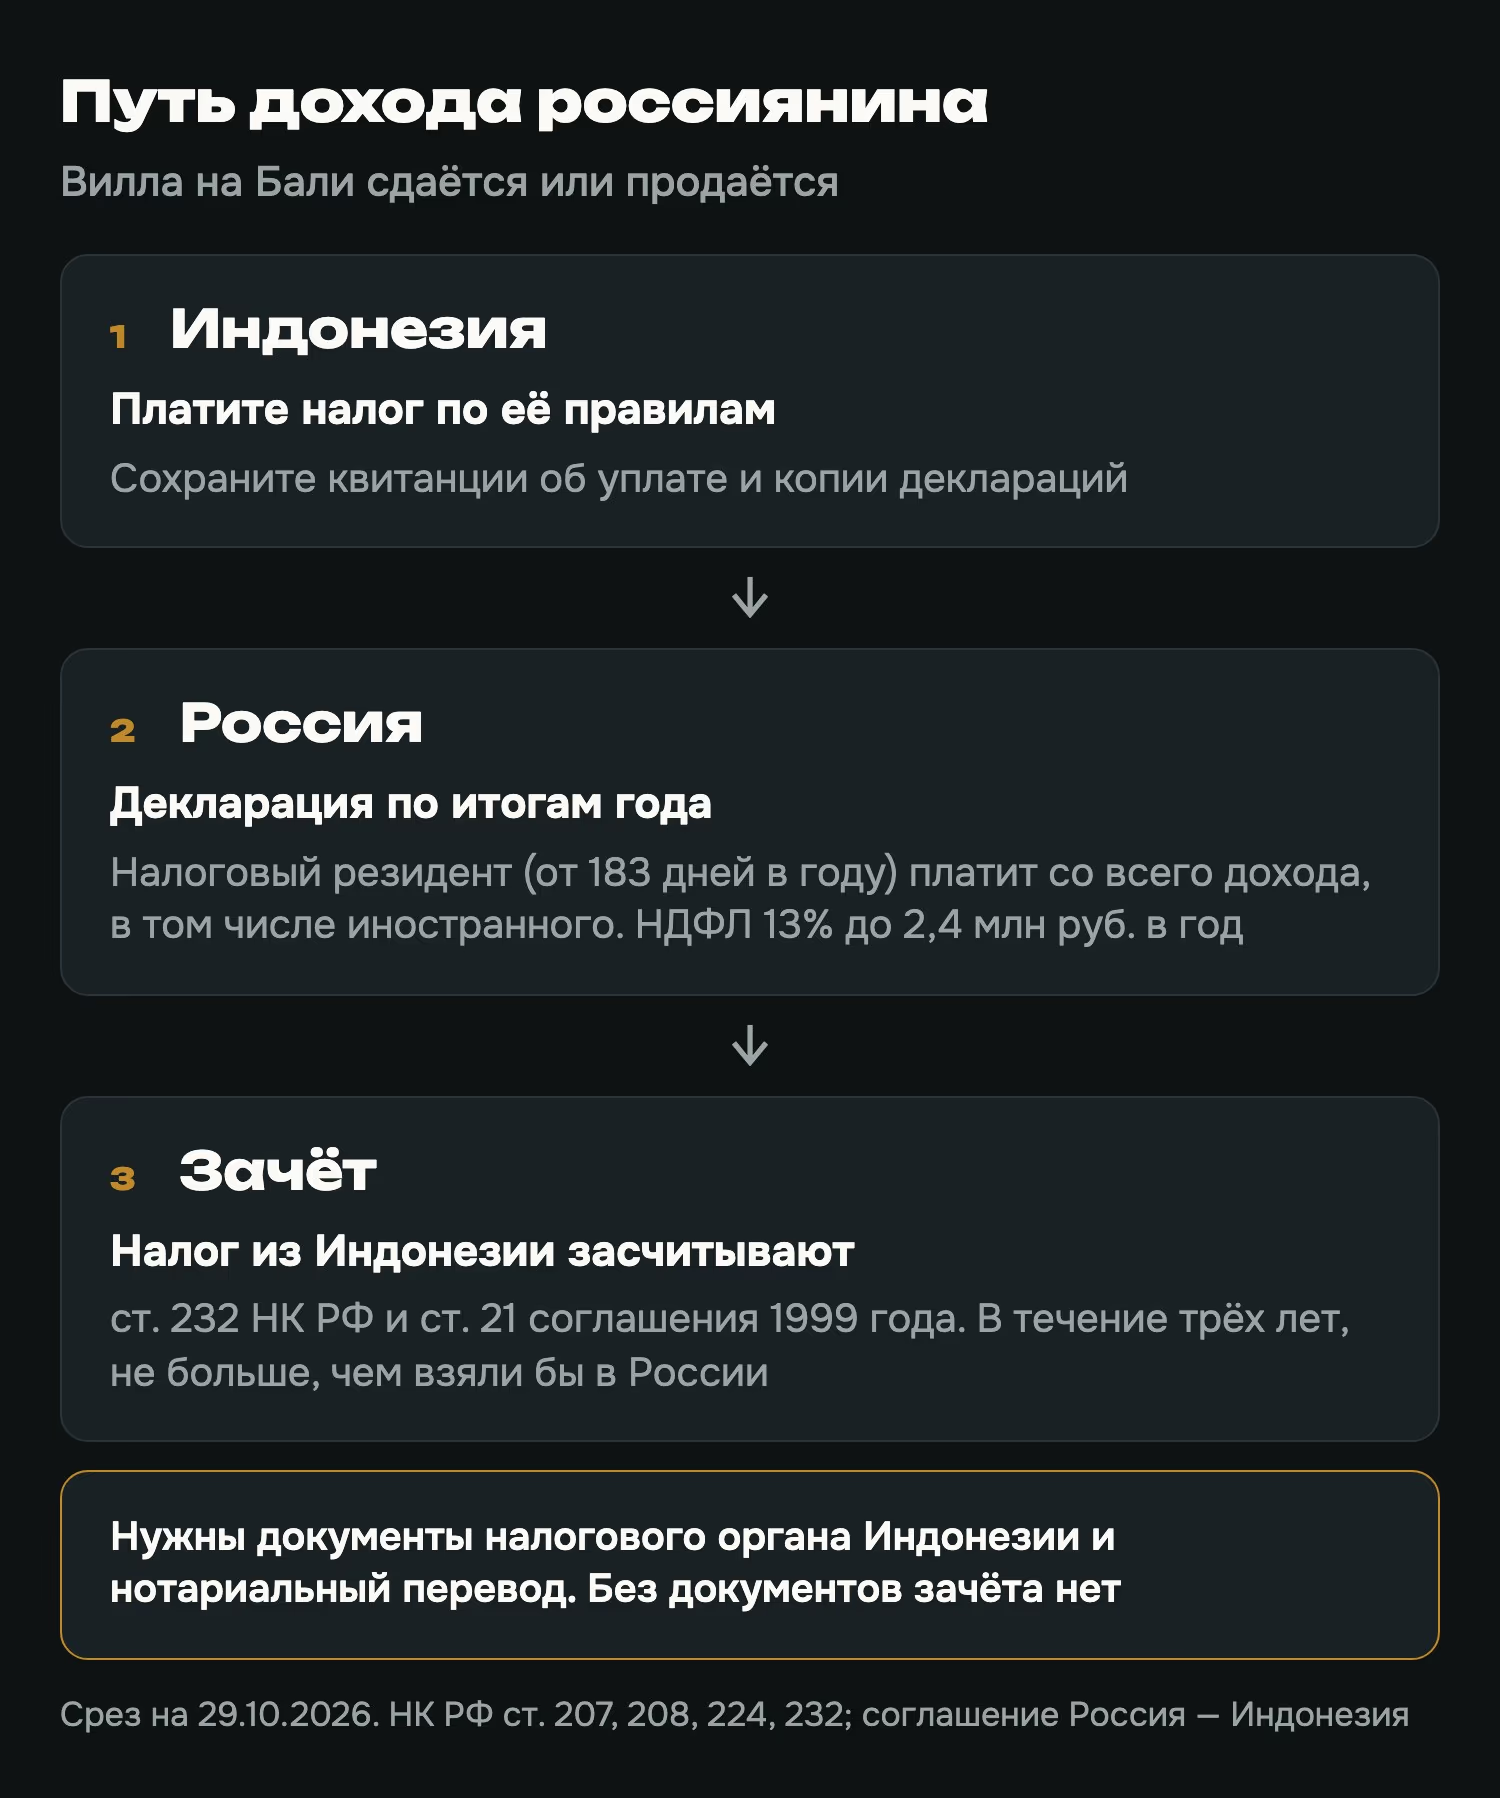
Налог, уплаченный в Индонезии, можно зачесть в России: ст. 232 НК РФ и ст. 21 соглашения 1999 года. Правила жёсткие:
- зачёт делают в декларации по итогам года, в течение трёх лет;
- нужны документы налогового органа Индонезии и нотариальный перевод;
- засчитывают не больше, чем взяли бы в России с того же дохода.
Документы об уплате налога в Индонезии собирайте с первого года: без них зачёт не дадут.
Применима ли ст. 217.1 (освобождение после минимального срока владения) к праву аренды и к зарубежной недвижимости, мы не установили. Здесь нужен российский налоговый юрист.
Если у вас доля в отеле
Доля в отеле устроена иначе, чем вилла. В модели GRC налоги объекта стоят в расходах до распределения прибыли и считаются по юрисдикции объекта (расходы разобраны на странице финансовой модели). После этого 70% прибыли получают владельцы долей.
Что владелец доли платит с полученного дохода у себя дома, зависит от его страны и от того, как оформлена выплата. Это стоит уточнить у налогового консультанта своей страны.
Коротко: вопросы и ответы
Какие налоги платит иностранец при покупке виллы на Бали? BPHTB, потолок 5% (платит покупатель). Если покупаете у застройщика и сделка облагается НДС, то НДС эффективно 11%: уточните у нотариуса. Налог продавца 2,5% (по разъяснениям налоговой) платит продавец.
Есть ли налог при покупке лизхолда? Закон не называет аренду среди прав, с которых берут BPHTB, но и не говорит, что налога нет. Спросите нотариуса до подписания.
Какой налог на аренду виллы на Бали? С посуточной аренды гости платят PBJT, потолок 10%, а владелец его отчисляет. С дохода владельца берут налог на доход, и для нерезидента здесь спор: 10% или 20%.
Кто платит отельный налог, если бронь через сайт? Сдающий, а не площадка. Гость платит налог в составе брони, владелец отчисляет его в регион.
Платить ли налог в России, если уже заплатил в Индонезии? Россиянину-резиденту доход с аренды нужно задекларировать. Индонезийский налог засчитывается по ст. 232 НК РФ, но только с документами.