С 1 млн ₽ на вкладе выходит около 10 900 ₽ в месяц: столько в среднем дают лучшие вклады десяти крупнейших банков. Налога с этих процентов нет. После инфляции остаётся около 5 600 ₽. Больше получится только с риском или с работой.
Мы сравнили восемь способов на одной сумме: 1 млн ₽ на год. Считали, сколько остаётся после налога и после инфляции и сколько часов в месяц уходит на каждый способ (часы — наша оценка: опросов на эту тему нет). Все цифры — на 09.11.2026.
Сколько приносит 1 млн ₽: 8 способов на одной сумме
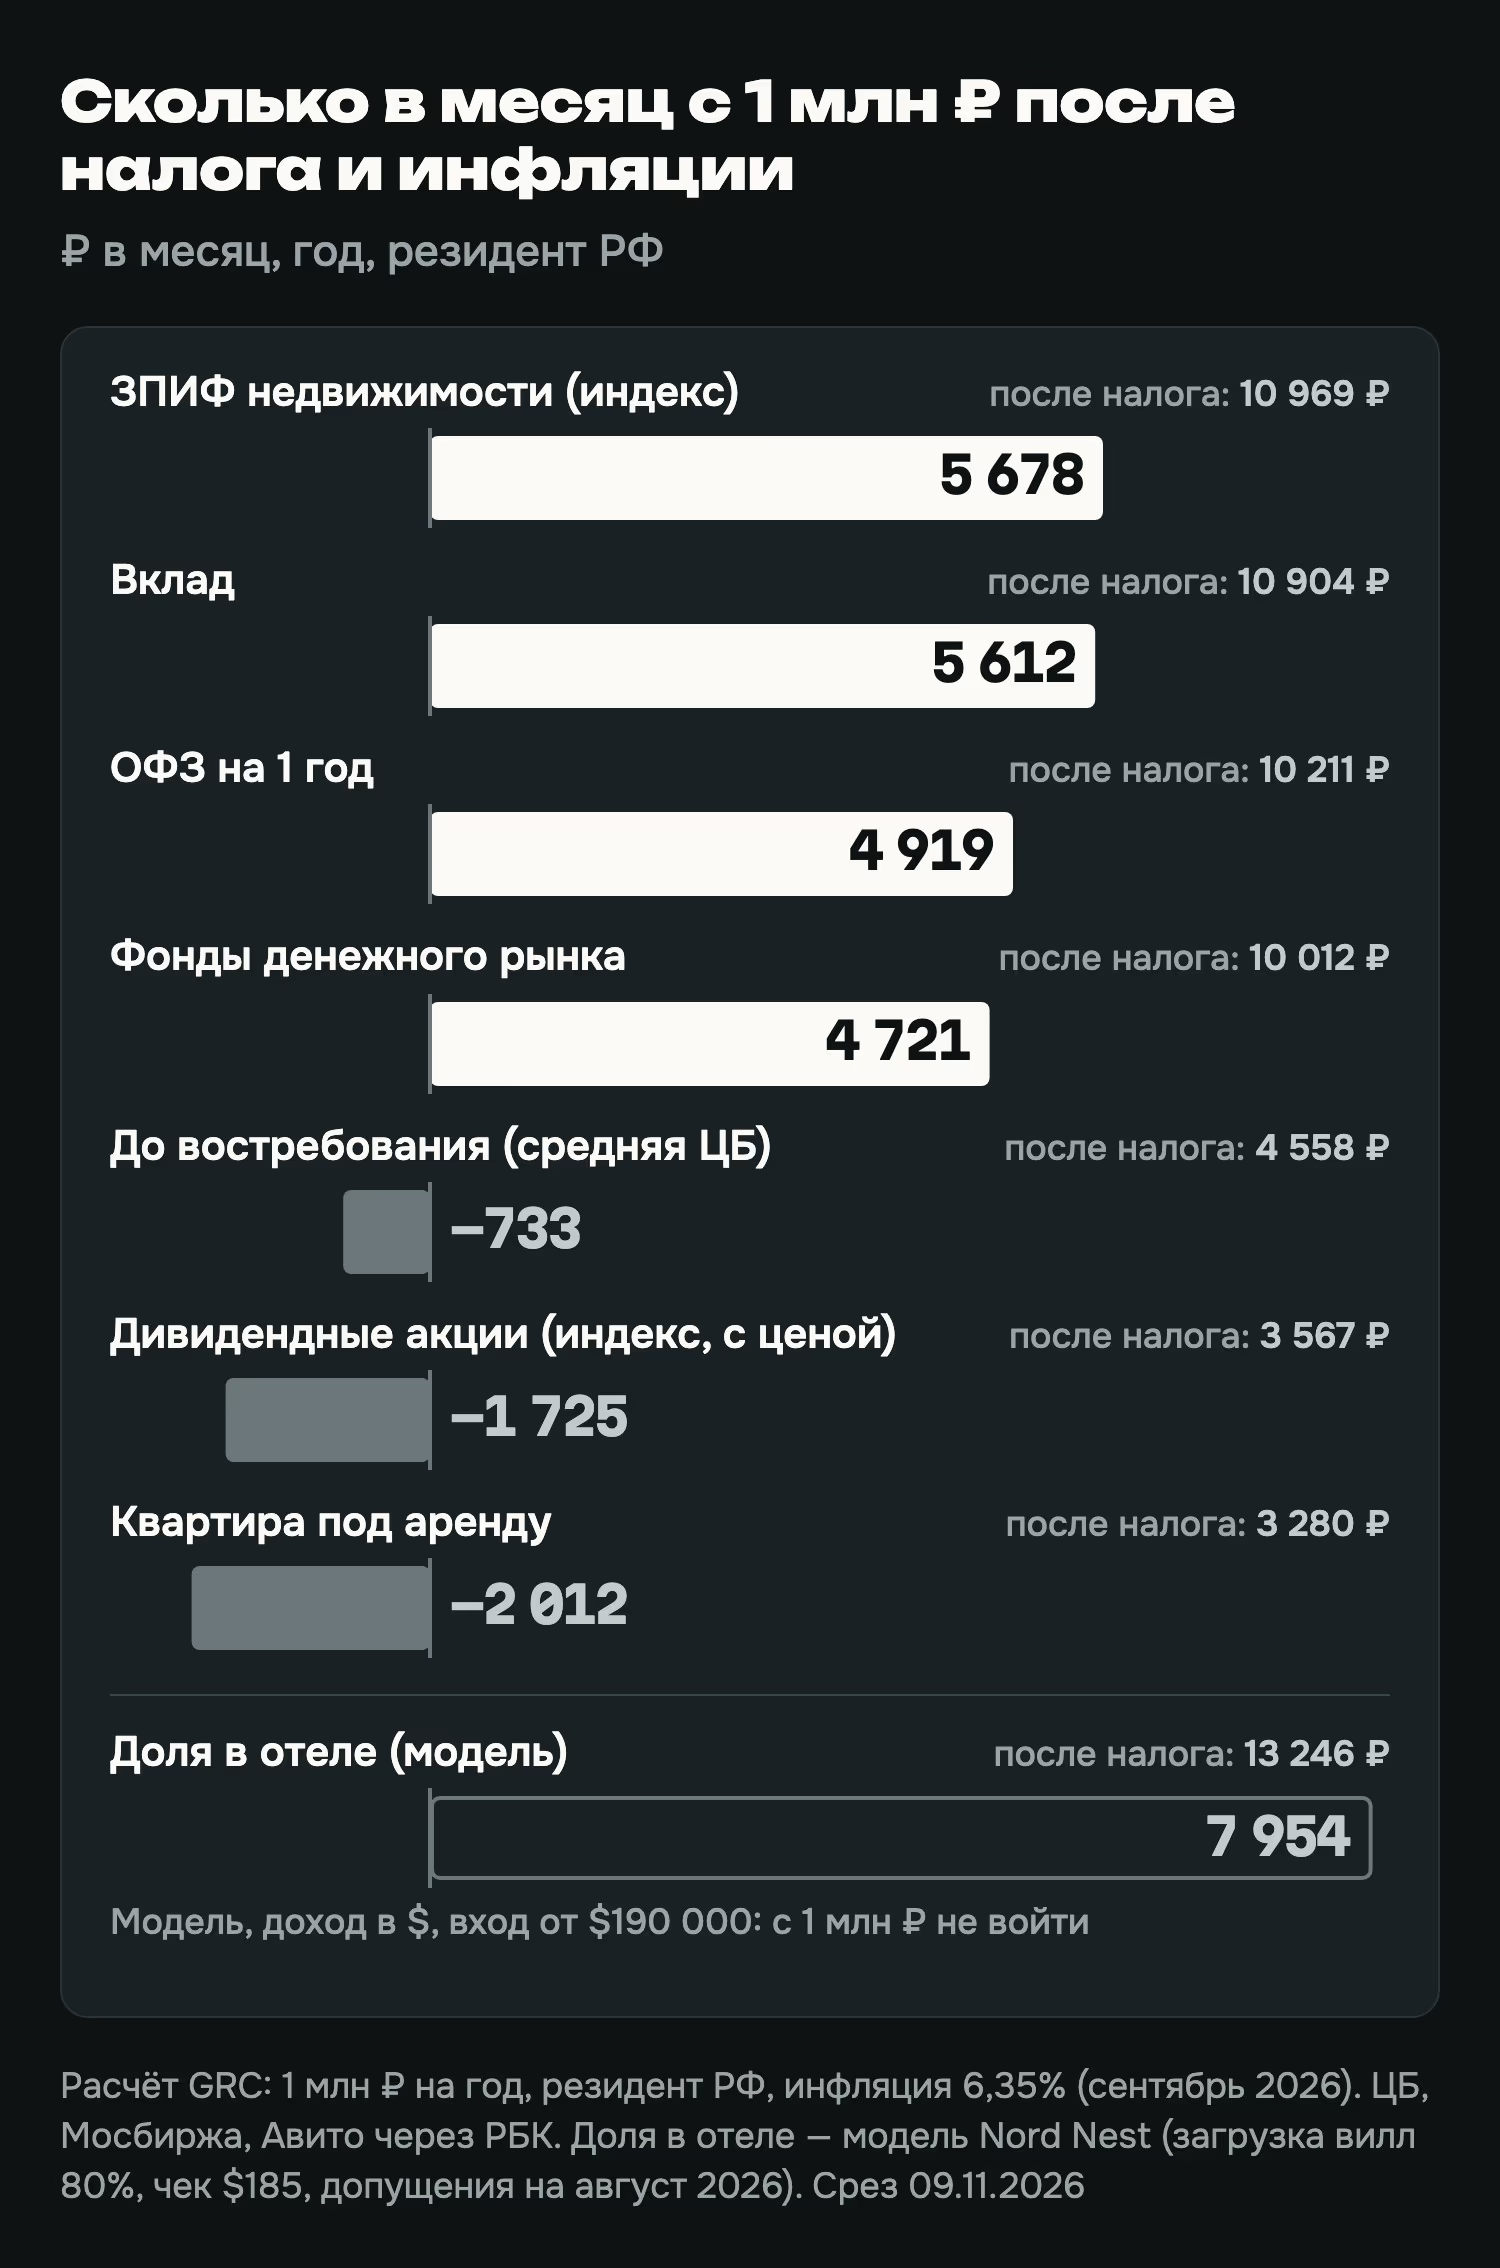
Ставку в рекламе называют до налога и инфляции, а мы считаем то, что остаётся после них. Рядом с деньгами ставим часы: чем больше работы, тем меньше доход похож на пассивный.
Годовая инфляция на сентябрь 2026 — 6,35%: с 1 млн ₽ она съедает около 5 300 ₽ в месяц. С этой цифрой и сравниваем каждый способ.
Из семи рублёвых способов в плюс после инфляции выходят четыре: вклад, ЗПИФ, ОФЗ и фонды денежного рынка. Доля в отеле по модели тоже в плюсе, но доход у неё в долларах, и рублёвую инфляцию мы вычитаем условно.
Чем плохо там, где деньги лежат сейчас
Прежде чем искать, куда вложить, посмотрите, что не так там, где деньги лежат сейчас.
Чаще всего это карта или накопительный счёт. Средняя ставка по вкладам до востребования, по данным ЦБ, — 5,47% (август 2026), инфляция — 6,35%. Реальная доходность — минус 0,88 пункта, то есть −733 ₽ в месяц на каждый миллион.
Отдельной статистики по накопительным счетам нет: 5,47% — это средняя ЦБ по вкладам до востребования, и в неё входят деньги на картах. У конкретного счёта ставка может быть выше, но повышенная часто действует только первые месяцы. Проверьте в условиях, сколько держится повышенная ставка и какой она станет потом.
Зато деньги в любой день под рукой. Для подушки это нормально, но доходом такое хранение не назовёшь.
Куда вложить деньги без риска: вклад, ОФЗ, фонды денежного рынка
Без риска в строгом смысле — только вклад в пределах страховки 1,4 млн ₽. У ОФЗ есть риск цены, если продать до погашения, у фондов — плавающая ставка и комиссия.
Вклад. Ставка 13,085% (средняя максимальная у десяти крупнейших банков, III декада октября 2026) даёт 130 850 ₽ за год, или 10 904 ₽ в месяц. Налога нет: проценты ниже необлагаемого лимита 160 000 ₽ (ст. 214.2 НК). Лимит один на все вклады и счета человека.
Лимит считают за календарный год. Проценты по вкладу, открытому сейчас, придут в основном в 2027-м, а лимит 2027 года зависит от ключевой ставки на 1-е числа месяцев: при 14% это 140 000 ₽, и 130 850 ₽ всё равно ниже.
После инфляции остаётся 5 612 ₽ в месяц, а времени вклад отнимает около 0,1 часа. Деньги на вкладе застрахованы до 1,4 млн ₽ в одном банке.
ОФЗ на год. Доходность — 14,08% (кривая Мосбиржи на 09.11.2026). После налога 13% остаётся 10 211 ₽ в месяц, после инфляции 4 919 ₽.
Если держать облигации до погашения, колебания цены не страшны. Продадите раньше — можете получить меньше, чем заплатили: индекс гособлигаций за год потерял в цене 4,1%.
Фонды денежного рынка. Ориентир — ставка RUSFAR: 13,81% на 09.11.2026. После налога это 10 012 ₽ в месяц, после инфляции 4 721 ₽.
Комиссию управляющей компании мы не вычли: источника по ней нет. Ставка плавающая, и год назад RUSFAR был 16,34%.
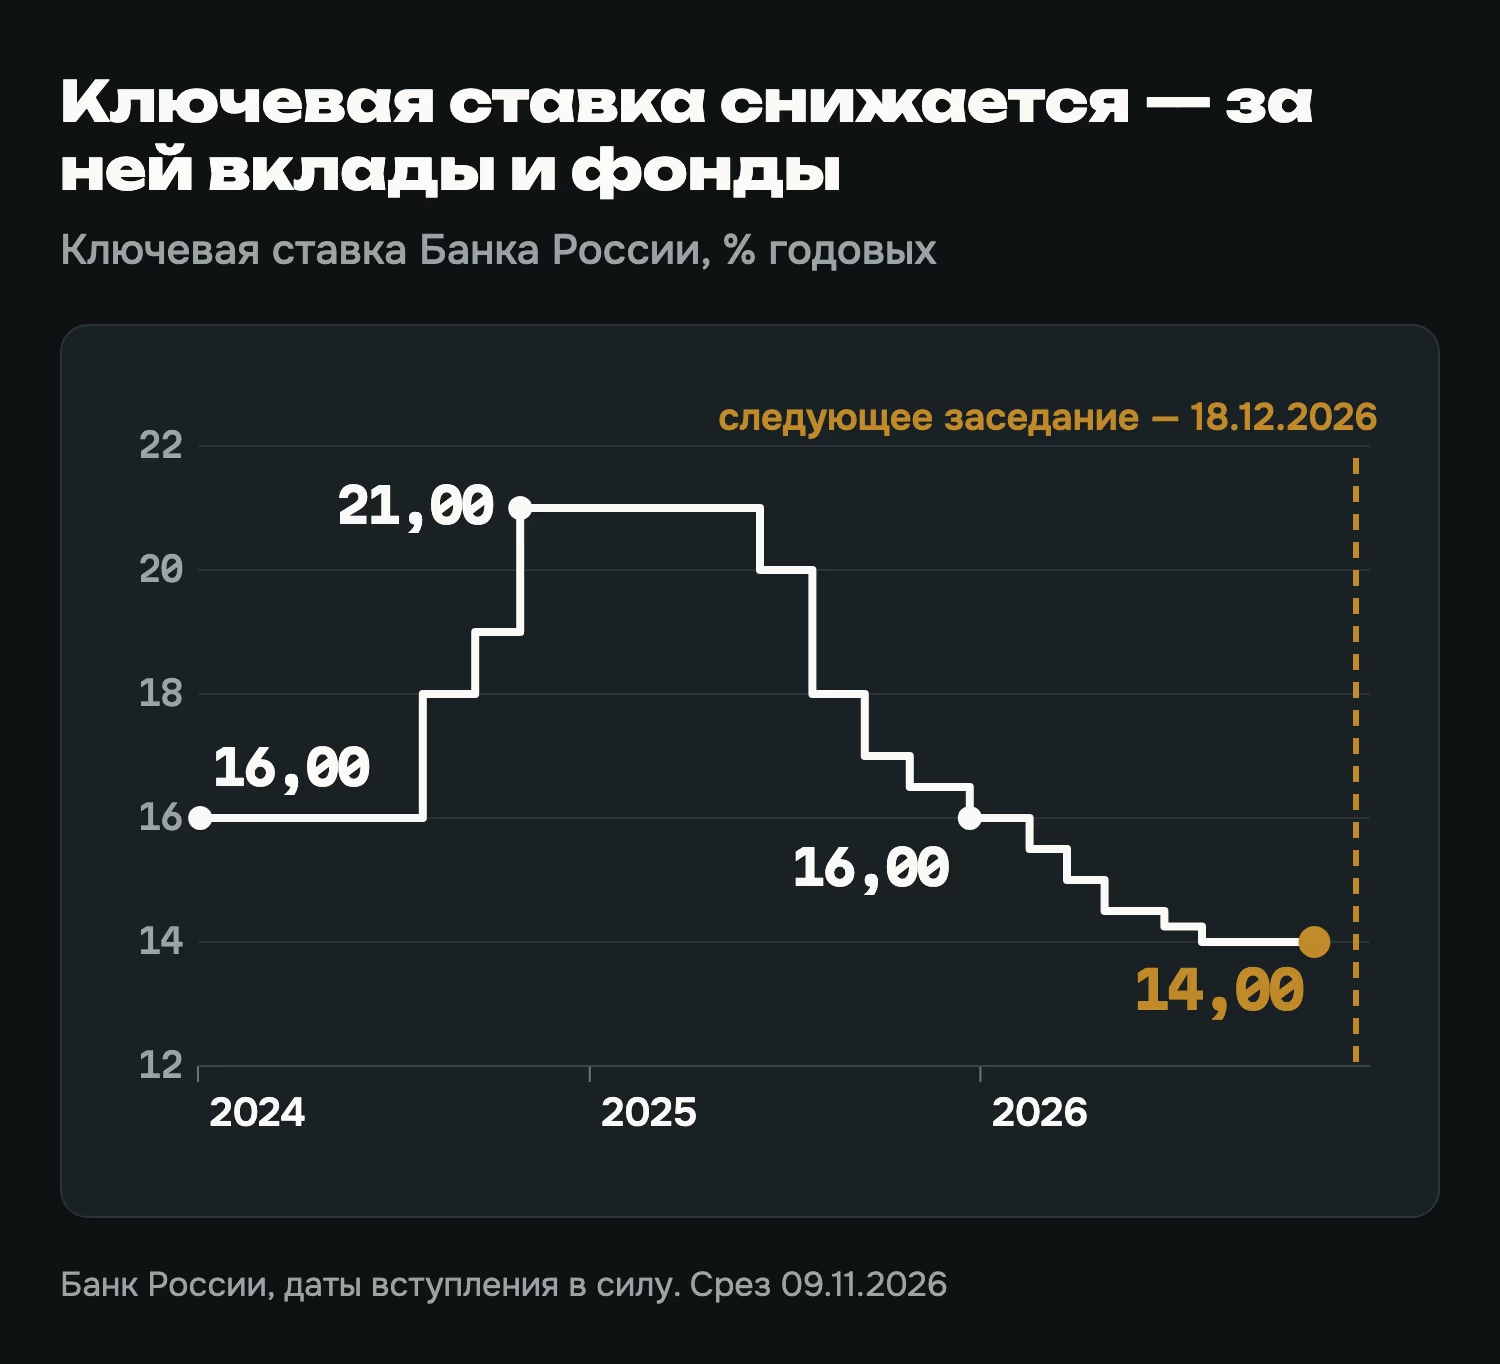
Ставки снижаются. Ключевая — 14% с 27.07.2026, следующее заседание ЦБ — 18.12.2026.
Вклад на срок и ОФЗ фиксируют сегодняшнюю доходность, а фонд денежного рынка идёт за ставкой вниз. Какой срок выбрать, решаете вы, но эту разницу стоит учесть.
Дивидендные акции: доход есть, но цена тоже двигается
Дивиденды индекса Мосбиржи за год — почти 9% до налога (8,92 пункта). После налога это 6 467 ₽ в месяц с миллиона.
Но цена индекса за тот же год упала на 3,46%. Дивиденды и цена вместе после налога дают +4,28% за год: 3 567 ₽ в месяц и −1 725 ₽ после инфляции. Это итог прошлого года, следующий может сложиться иначе.
Из финансовых способов акции требуют больше всего внимания: около 3 часов в месяц на отчёты, даты выплат и налоги (оценка GRC). Деньги можно забрать в любой торговый день, но по цене, которую даст рынок.
Пассивный доход от недвижимости: квартира — это вторая работа
Однокомнатную квартиру в Москве сдают за 60,5 тыс. ₽ в месяц, а стоит она 17,9 млн ₽ (Авито через РБК, май 2026). Валовая доходность, то есть до налога и расходов, — 4,1%.
На 1 млн ₽ такую квартиру не купить, так что процент условный. Расчёт целиком — в статье инвестиции в недвижимость.
После налога для самозанятых (4%) с миллиона выходит 3 280 ₽ в месяц, после инфляции −2 012 ₽. Простой, ремонт и комиссии мы не вычитали, так что на деле получится ещё меньше.
Время тоже считается. По оценке GRC, квартира забирает около 3,3 часа в месяц: собрать оплату, найти жильца, составить договор, вызвать мастера.
В месяц, когда жилец съезжает и надо искать нового, уходит 15–20 часов. Получается вторая работа с плавающей зарплатой.
ЗПИФ и доля в бизнесе: недвижимость без жильцов
ЗПИФ недвижимости. Индекс фондов недвижимости Мосбиржи, который учитывает и выплаты, и цену паёв, вырос за год на 15,13% (с 10.11.2025 по 09.11.2026). Это итог прошлого года, следующий может сложиться иначе.
После налога это 10 969 ₽ в месяц, после инфляции 5 678 ₽, а времени уходит около 0,5 часа.
Условие: без теста неквалифицированный инвестор может купить паи закрытых фондов не больше чем на 300 тыс. ₽ в год. Поэтому сразу на 1 млн ₽ не войти. Подробнее — коллективные инвестиции в недвижимость.
Доля в бизнесе. Покажем на своём проекте, доле в отеле Nord Nest. Модель даёт 18,7% годовых при загрузке вилл 80% и чеке $185 (допущения на август 2026), а при загрузке 50% — около 12,5%.
Если брать налог с запасом, от 18,7% остаётся 15,9%: 13 246 ₽ в месяц с миллиона, после инфляции 7 954 ₽.
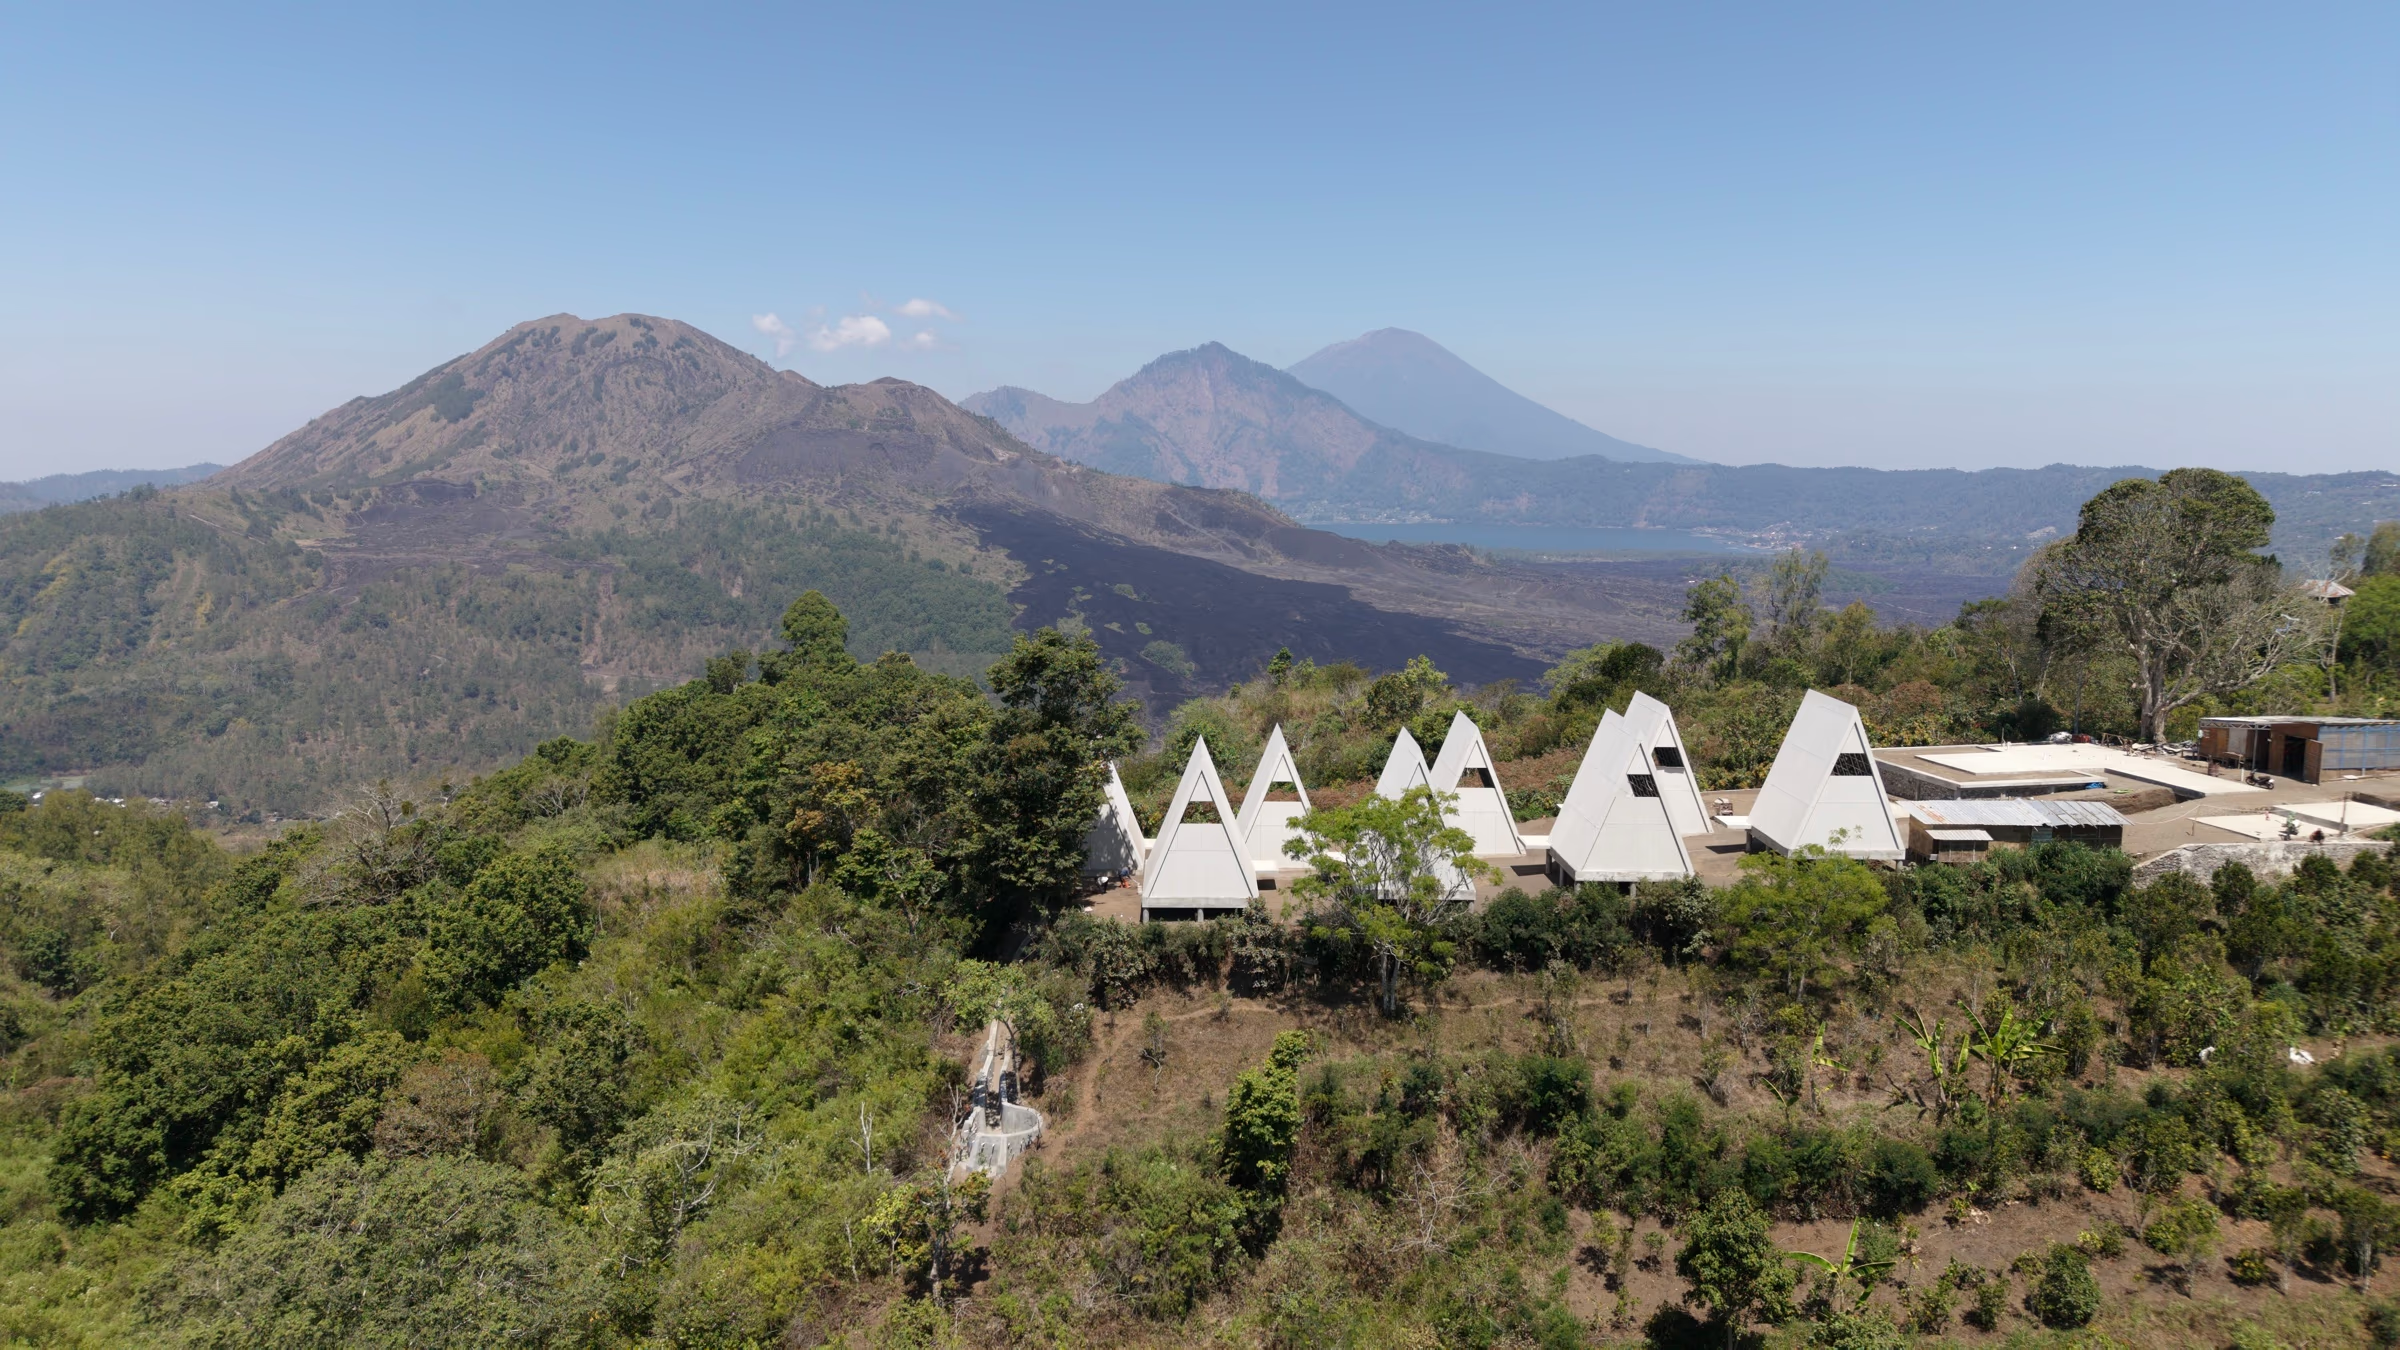
У этого способа есть ограничения. Вход — $190 000 за долю 10%, и с 1 млн ₽ (около $12 250 по курсу ЦБ 81,67 ₽ за доллар на 04.11.2026) сюда не войти. Лок-ап два года, доход в долларах, титула на виллу у совладельца нет.
Отель строится, сдача по плану — январь 2027; 18,7% — модель работающего отеля. Все цифры по Nord Nest — модель, обещанием дохода их считать нельзя. Расчёт открыт в разделе финансы.
Куда вложить деньги в 2026: что выбрать
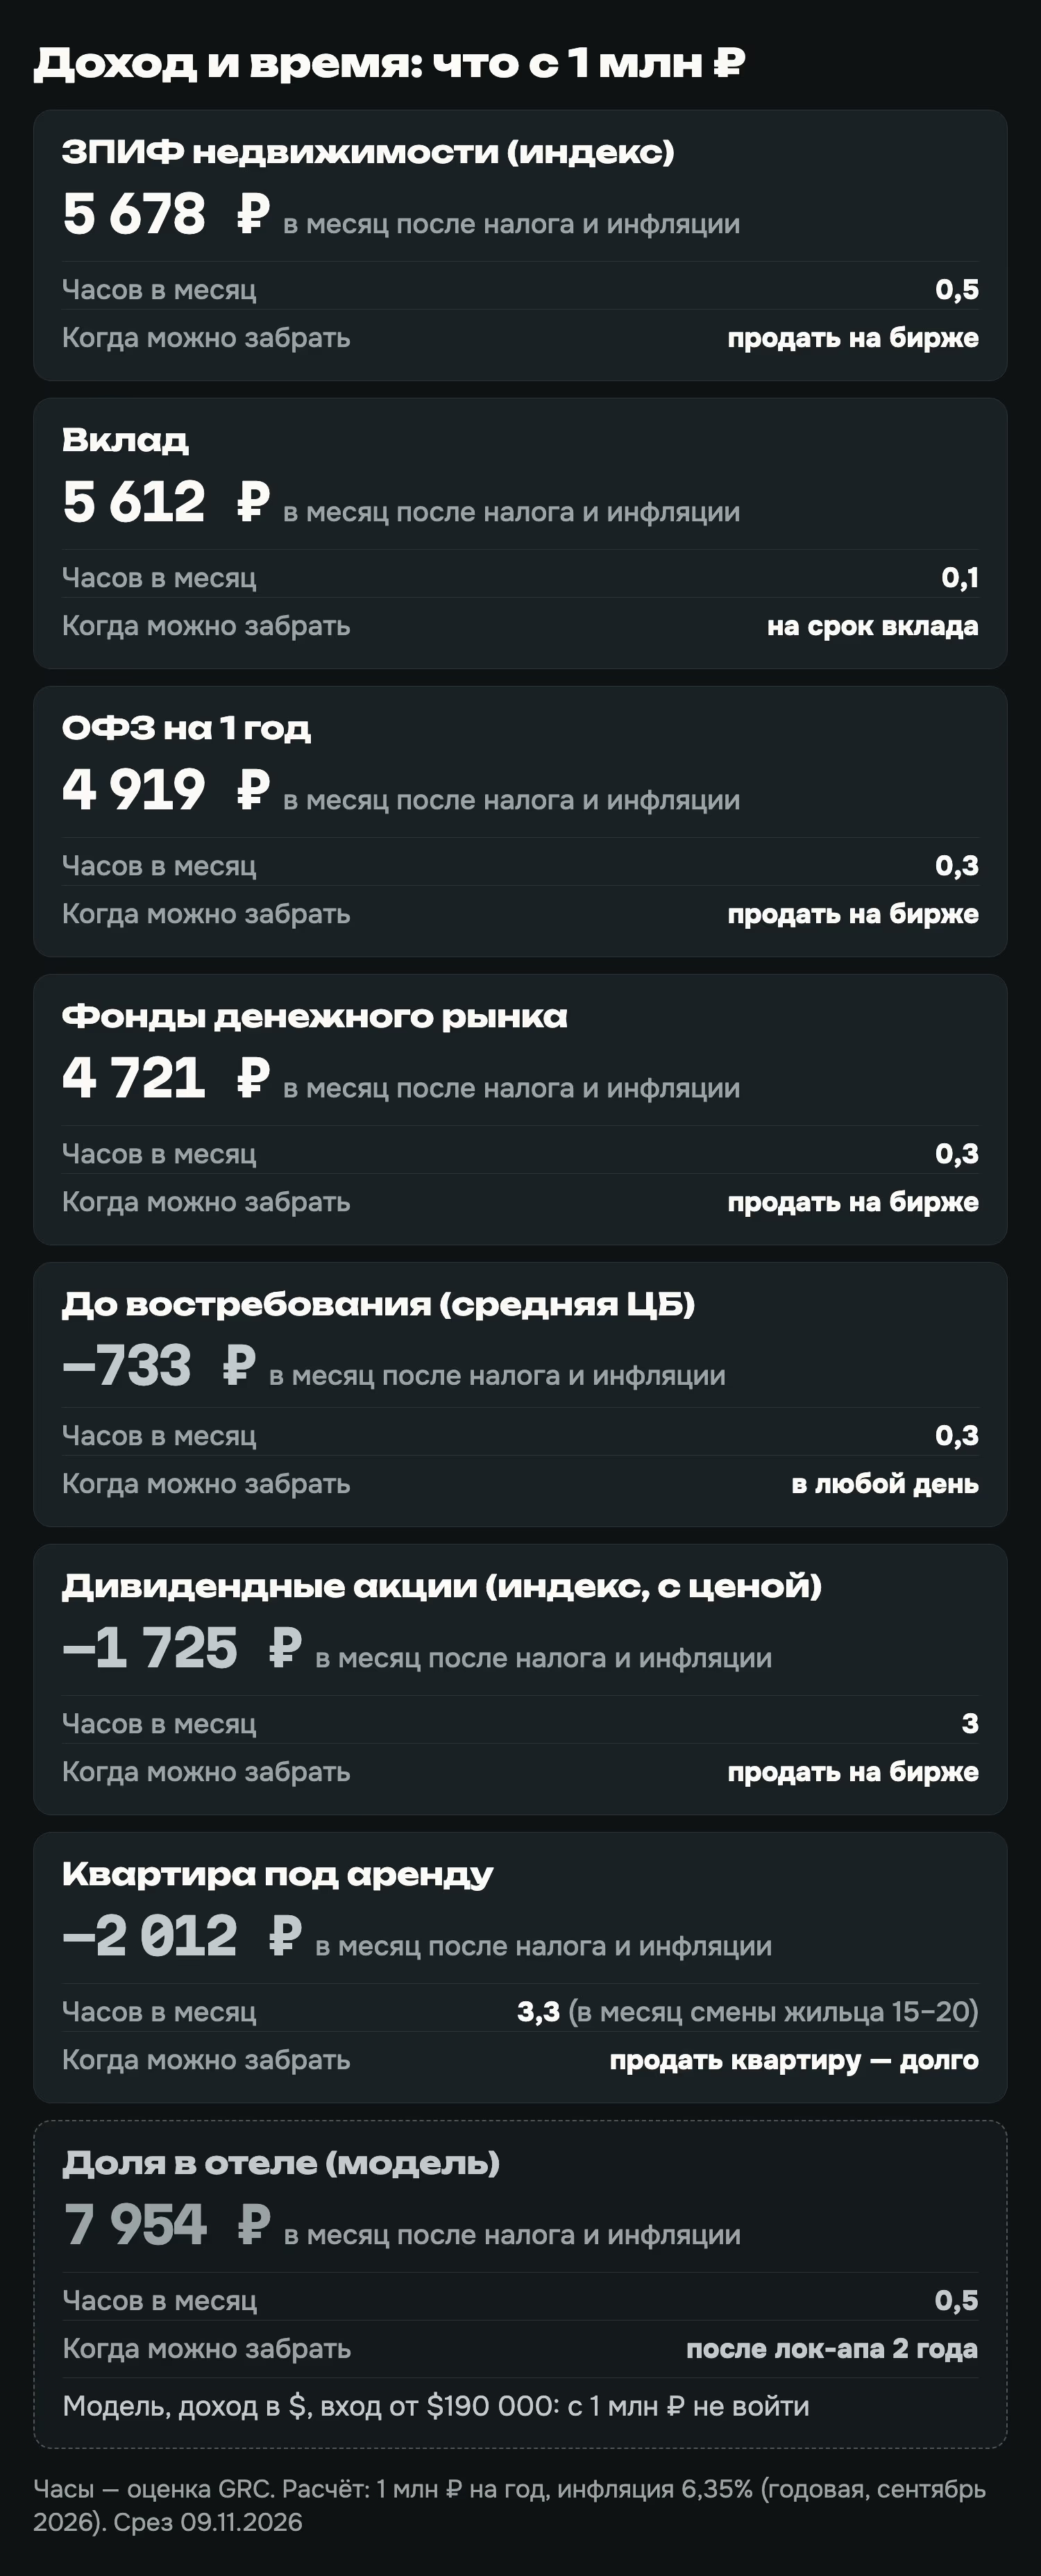
Итог по каждому способу, в месяц после налога и инфляции (часы — оценка GRC):
- Вклад: 5 612 ₽, 0,1 часа.
- ЗПИФ: 5 678 ₽, 0,5 часа, но без теста до 300 тыс. ₽ в год.
- ОФЗ: 4 919 ₽, 0,3 часа.
- Фонды денежного рынка: 4 721 ₽, 0,3 часа.
- До востребования (средняя ЦБ): −733 ₽, 0,3 часа.
- Акции: −1 725 ₽, около 3 часов.
- Квартира: −2 012 ₽, около 3,3 часа.
- Доля в отеле: 7 954 ₽ по модели, 0,5 часа, вход от $190 000.
Если считать доход за час работы, вклад выигрывает с большим отрывом, а акции и квартира проигрывают. Риски вложений в недвижимость разобраны в статье отзывы об инвестициях в недвижимость.
Вопросы и ответы
Куда вложить 1 млн ₽ без риска?
Без риска в строгом смысле — только вклад в пределах страховки 1,4 млн ₽ в одном банке: около 10 900 ₽ в месяц без налога, после инфляции около 5 600 ₽. У ОФЗ есть риск цены, если продать до погашения, у фондов денежного рынка — плавающая ставка и комиссия.
Сколько приносит 1 млн ₽ в месяц?
После налога и инфляции — от −2 012 ₽ (квартира) до 5 678 ₽ (ЗПИФ), вклад — 5 612 ₽. Доля в отеле по модели — 7 954 ₽, но с 1 млн ₽ в неё не войти.
Квартира под аренду — это пассивный доход?
Нет. По оценке GRC, квартира отнимает около 3,3 часа в месяц, а в месяц поиска жильца — 15–20 часов. Валовая доходность в Москве — 4,1%, после налога и инфляции выходит минус.
Какой налог с процентов по вкладу в 2026?
Налога нет, пока проценты по всем вашим вкладам и счетам за год меньше 160 000 ₽ (лимит по ст. 214.2 НК, один на человека). Сверх лимита — 13%, с дохода больше 2,4 млн ₽ в год — 15%.
Что будет со ставками по вкладам дальше?
Ключевая ставка — 14% с 27.07.2026, следующее заседание ЦБ — 18.12.2026. Год назад RUSFAR был 16,34%, сейчас 13,81%. Будущую ставку не прогнозируем.