Когда инвестор входит в девелоперский проект — покупает отдельную виллу или апартамент, а апартаменты сейчас особенно на слуху, — к объекту, как правило, прилагается управляющая компания. Отсюда и начинается очередь. Девелопер, управляющая компания, площадки бронирования, агент — каждый получает свои деньги раньше самого инвестора. Об этом просто не говорят. Инвестор получает остаток и ждёт возврата вложений: срок окупаемости в таких сделках обычно считают от десяти лет. То есть деньги замораживаются на десять лет — в мире, где рынок меняется за два-три года.
Разберём очередь по участникам, посчитаем её на каждые сто долларов брони и покажем, как она устроена в модели GRC.
Почему именно очередь
Слово точное, потому что в этой цепочке важен не только размер долей, но и порядок. Кто-то получает деньги в день сделки, за годы до того, как объект примет первого гостя. Кто-то — с каждой брони, независимо от того, во что обошёлся месяц. А кто-то — только из того, что осталось после всех. Чем ближе к началу очереди, тем меньше участник зависит от результата отеля. Инвестор стоит в конце и зависит от него целиком.
Дальше — по порядку.
-
Девелопер
Наценка в цене входа. Получена в день сделки, за годы до первого гостя.
-
Управляющая компания
От двадцати до тридцати процентов выручки. Каждый месяц, полная вилла или пустая.
-
Площадки бронирования
От пятнадцати до восемнадцати процентов с каждой брони, до всех остальных.
-
Агент
Комиссия в день сделки. Дальше не участвует.
-
Инвестор
последнийОстаток. И все расходы, которые ни с кем не делятся.
Первый: девелопер
Девелопер продаёт виллу или апартамент — формат не важен — по цене, в которую уже заложена его прибыль. Он получает её в день, когда инвестор вносит деньги. Дальше он отвечает за стройку, но не за экономический результат: будет ли вилла сдаваться в аренду, какой будет загрузка, окупится ли вложение — это уже не его вопрос.
Обещания при этом громкие. «Гарантированный доход» — скажем, два года по четырнадцать процентов. Гарантия заканчивается, и остаются четыре — те, что вилла зарабатывает на самом деле. А откуда брались четырнадцать? Из той же наценки: два года инвестору возвращают его собственные деньги, заложенные в цену входа, и называют это доходом.
Цена входа складывается из двух частей: себестоимости строительства и наценки. Покупателю показывают только итог. Смету девелопер не раскрывает — это правило рынка, а не исключение: настоящую цену квадратного метра, реальную стоимость закупок и работ покупатель не увидит, потому что разница между сметой и ценой продажи и есть то, на чём девелопмент зарабатывает. Размер наценки остаётся неизвестным — при том что доходность инвестору считают именно от полной цены. Каждый доллар наценки — это доллар, на который доходность ниже, чем могла бы быть при той же вилле и той же загрузке.
Есть и продолжение, о котором говорят ещё реже. На эту наценку девелопер потом строит инфраструктуру комплекса: ресторан, спа, бассейн, общие зоны. Оплачено это из денег покупателей вилл, а принадлежит девелоперу. Доход с ресторана идёт ему, а не тем, из чьей наценки ресторан построен.
Это первое, что стоит выяснить до сделки: из чего состоит цена. Если ответа нет, наценка есть, и она уже получена.
Второй: управляющая компания
Вилла сдана, приезжают гости, и появляется второй участник — сторонняя управляющая компания. Стандарт рынка — вознаграждение от двадцати до тридцати процентов выручки. Не прибыли, а выручки: доля считается от оборота до того, как из него вычтены уборка, коммунальные платежи, ремонт и налоги.
Это принципиальная деталь. Управляющая компания получает своё в любой месяц, полная вилла или пустая. Если расходы выросли или загрузка упала, её доля не меняется — меняется остаток инвестора. Компания, которая берёт процент с оборота, заинтересована в обороте, а не в прибыли, и это две разные вещи.
Выбора при этом обычно нет. В комплексах владельца обязывают войти под управляющую компанию самого комплекса — привести свою или сменить оператора договор не позволяет. Решения по вилле принимает оператор: цену, каналы продаж, режим обслуживания. Владелец получает отчёт.
Третий: площадки бронирования
Большая часть броней отдельных вилл приходит через площадки — Booking, Airbnb и подобные. Они удерживают от пятнадцати до восемнадцати процентов с каждой брони, и это происходит раньше всего остального: комиссия вычитается из платежа гостя до того, как деньги дошли до управляющей компании и тем более до владельца.
У отдельной виллы альтернативы обычно нет. Собственный маркетинг под один объект не окупается, и площадки становятся единственным каналом. Управляющая компания, как правило, бронирует через них же — так что две доли, её и площадок, снимаются с одной и той же выручки подряд.
Четвёртый: агент
Агент, который привёл покупателя, получает комиссию в день сделки — из тех же денег, что заплатил инвестор. Дальше он в проекте не участвует. Разбираться потом с застройщиком, почему инвестор не заработал обещанного, агент не будет — не все добросовестны настолько, а интерес у большинства простой: комиссия получена, дальше не его дело. Ни один из последующих вопросов — загрузка, расходы, качество управления — на его результат не влияет.
Последний: инвестор
Инвестор получает то, что осталось. При этом за ним закреплены ровно те расходы, которые ни с кем не делятся: ремонт, амортизация, простой в низкий сезон, налоги на имущество. Пустой месяц — это его пустой месяц, у управляющей компании в этот месяц просто ниже оборот.
Есть и второй эффект, который редко показывают в презентациях. Если вилла стоит в комплексе, соседние виллы конкурируют с ней за тех же гостей. Расположение, вид, планировка — загрузка у вилл в одном комплексе разная. Отсюда парадокс: вилла может сдаваться чаще соседской, и тогда один владелец в плюсе, а его сосед — в минусе, при одинаковой цене входа и одинаковом договоре. Площадки бронирования на это никак не влияют, управляющая компания — тоже: своё она получила с обоих.
Подводных камней такого рода много, и о них не рассказывают не по злому умыслу. Если разложить очередь целиком до сделки, покупать отдельную виллу под доход захотят немногие.
Сто долларов брони
Посчитаем на одной брони. Допущение: комиссии считаются от полной цены брони — так устроено большинство договоров, но не все, и это первое, что стоит проверить в своём.
Гость платит за ночь сто долларов.
- Площадка удерживает от пятнадцати до восемнадцати. Остаётся 82–85.
- Управляющая компания берёт от двадцати до тридцати от выручки. Остаётся 52–65.
- Из этого — уборка, коммунальные, расходные материалы, налоги, обслуживание. Что именно и сколько, зависит от объекта, но эти расходы идут из доли владельца, а не из долей тех, кто стоял раньше.
18%
Площадка
комиссия с брони
30%
Управляющая компания
от выручки
52%
Владельцу
до уборки, коммунальных, ремонта и налогов
Сто долларов одной брони при верхней границе комиссий — 18 и 30 процентов, обе от полной цены. При нижней остаётся 65.
То есть ещё до операционных расходов владелец получает чуть больше половины того, что заплатил гость. А наценка девелопера в этом расчёте не видна вовсе: она уже сидит в цене входа и работает против доходности молча, каждый год, пока вилла принадлежит владельцу.
Как эта очередь устроена в GRC
Модель GRC отвечает на каждого участника очереди по отдельности.
Девелопера с наценкой нет. Инвестор входит по себестоимости строительства, подтверждённой инвойсами и чеками. Сумма всех долей равна смете. Ресторан, спа и термальный комплекс строятся на те же деньги и принадлежат компании проекта — то есть её совладельцам, а не кому-то сбоку. Заработать до открытия объекта не на чем, и компания зарабатывает вместе с инвестором, на работающем отеле — не раньше.
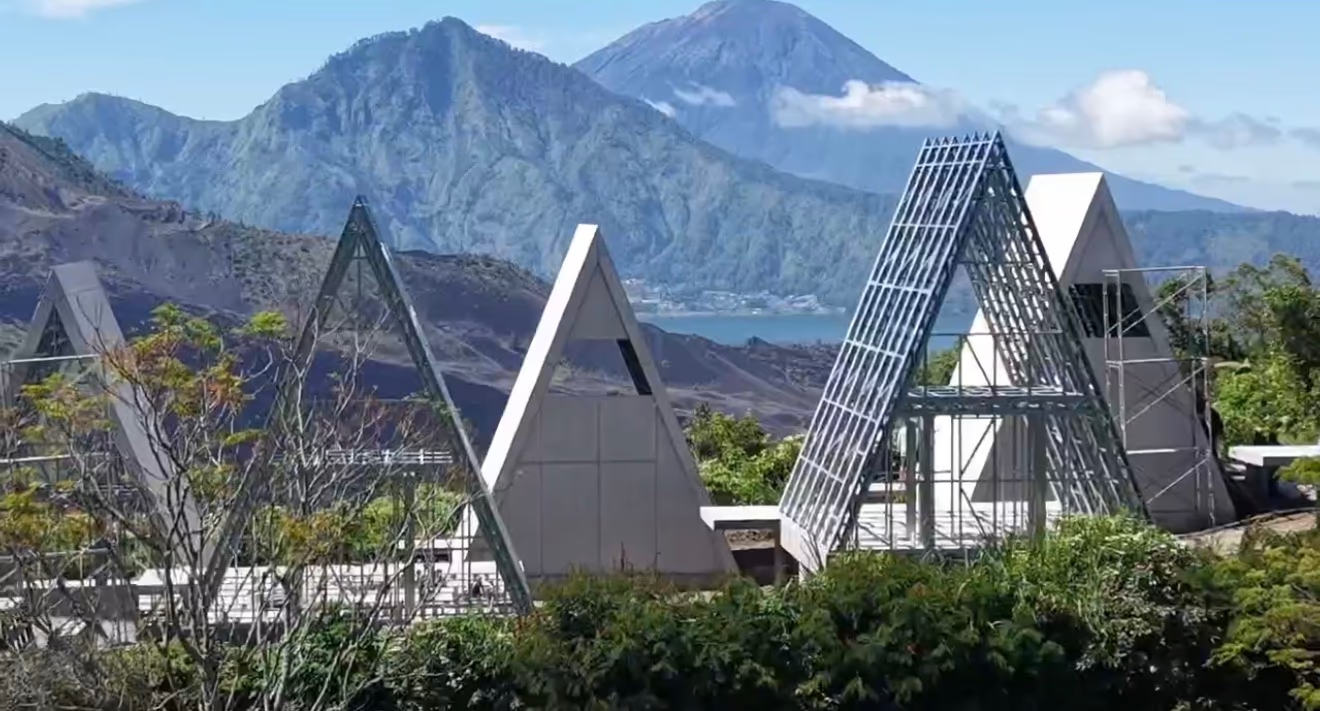
Сторонней управляющей компании нет. Управление ведётся внутри компании проекта: своим управляющим, своим персоналом. Те двадцать-тридцать процентов выручки, которые обычно уходят наружу, остаются в проекте.
Площадки — один канал из нескольких, а не единственный. Booking и другие площадки мы используем: без них отель не раскрутить, и делать вид, что это не так, было бы неправдой. Но упор — на собственный маркетинг, и у него три направления. Первое — ресторан, спа и термальный комплекс: у них свой гость, местный и круглогодичный, и часть этих гостей становится гостями отеля. Второе — партнёрский маркетинг. Третье — амбассадорский. Плюс собственный визуальный ряд в соцсетях. В расчёте Nord Nest на август 2026 маркетинг отеля заложен отдельной строкой — $20 288 в год при выручке вилл $432 160, 4,7 процента, при загрузке 80 процентов и среднем чеке $185 за ночь. Это расход, который виден, считается и обсуждается, а не комиссия, которая снимается до всех.
Агент — не обязательное звено. Инвестор входит в компанию проекта напрямую. Если инвестора привёл партнёр, ему идёт реферальное вознаграждение — до пяти процентов, и оно заложено в модель заранее, а не добавляется к цене сверху. Это не скрывается: любой участник сделки знает, кто и сколько получает.
Источник дохода — не одна вилла, а комплекс. Доля даёт право на прибыль со всех направлений: аренда вилл, ресторан, спа и термальный комплекс считаются вместе. Ресторан и термальный комплекс работают на локальный поток и держат выручку в месяцы, когда аренда проседает. Виллы внутри комплекса не конкурируют за владельца — он получает со всех, и парадокс с соседом в минусе здесь невозможен.
И главное про очередь. Семьдесят процентов прибыли распределяется между владельцами долей. Не менее тридцати процентов компании проекта остаётся у GRC, и доход GRC идёт из той же операционной прибыли, что и доход инвестора. Компания стоит в той же очереди. Впереди никого нет — ни у инвестора, ни у неё.
Что это даёт в цифрах
По модели Nord Nest на август 2026: доля десять процентов — $190 000 по себестоимости; расчётный доход инвестора — $35 545 в год, 18,7 процента годовых. Допущения расчёта: загрузка вилл 80 процентов при среднем чеке $185 за ночь, загрузка спа и термального комплекса 70 процентов, ресторана 60 процентов.
Модель не придумана с нуля. Формат бутик-отеля, который сам строит и сам управляет, доказан на рынке: так начинались Aman, Six Senses, Our Habitas — с одного объекта и с управлением внутри. Допущения проверены по месту: загрузка и средние ставки по району сняты через AirDNA, выборка сохранена полностью — слабые объекты из неё не убраны и занижают среднее; отели-аналоги объезжены, с их операторами разговаривали лично. Модель показывается целиком до входа — как она устроена, можно прочитать отдельно.
На что смотреть, выбирая
Вопросы, которые стоит задать до любой сделки с доходной недвижимостью, — не только с нами.
- Кто получает деньги до того, как объект заработал? Девелопер, агент, кто ещё.
- Из чего состоит цена входа: показана ли себестоимость.
- От чего считается вознаграждение управляющего — от оборота или от прибыли, и можно ли выбрать управляющего самому.
- Кто несёт расходы простоя, ремонта и низкого сезона.
- Сколько источников дохода у объекта и получает ли владелец со всех.
- Кому принадлежит инфраструктура комплекса — ресторан, спа, бассейн.
- Кто принимает решения по объекту и какой голос у владельца.
Ответы на эти вопросы для модели GRC — на странице бизнес-логики. Договор перечисляет их поимённо.