В историях людей и в данных повторяются четыре беды: доход ниже обещанного, деньги быстро не достать, дом сдают с задержкой (в I квартале 2026 года — у 45% домов), а аренда не покрывает проценты по ипотеке (18,0% против 4,1%).
Доход съедают простой, расходы и налоги. Рыночная ипотека стоит 18,0%, а валовая аренда в Москве даёт 4,1%.
Плюсы тоже настоящие: вторичное жильё в России за десять лет подорожало на 131,6%, а деньги дольщика сейчас защищает эскроу. Ниже — что пишут люди, что показывают цифры и что проверить до сделки. Срез — 06.11.2026.
Плюсы и минусы инвестиций в недвижимость: коротко
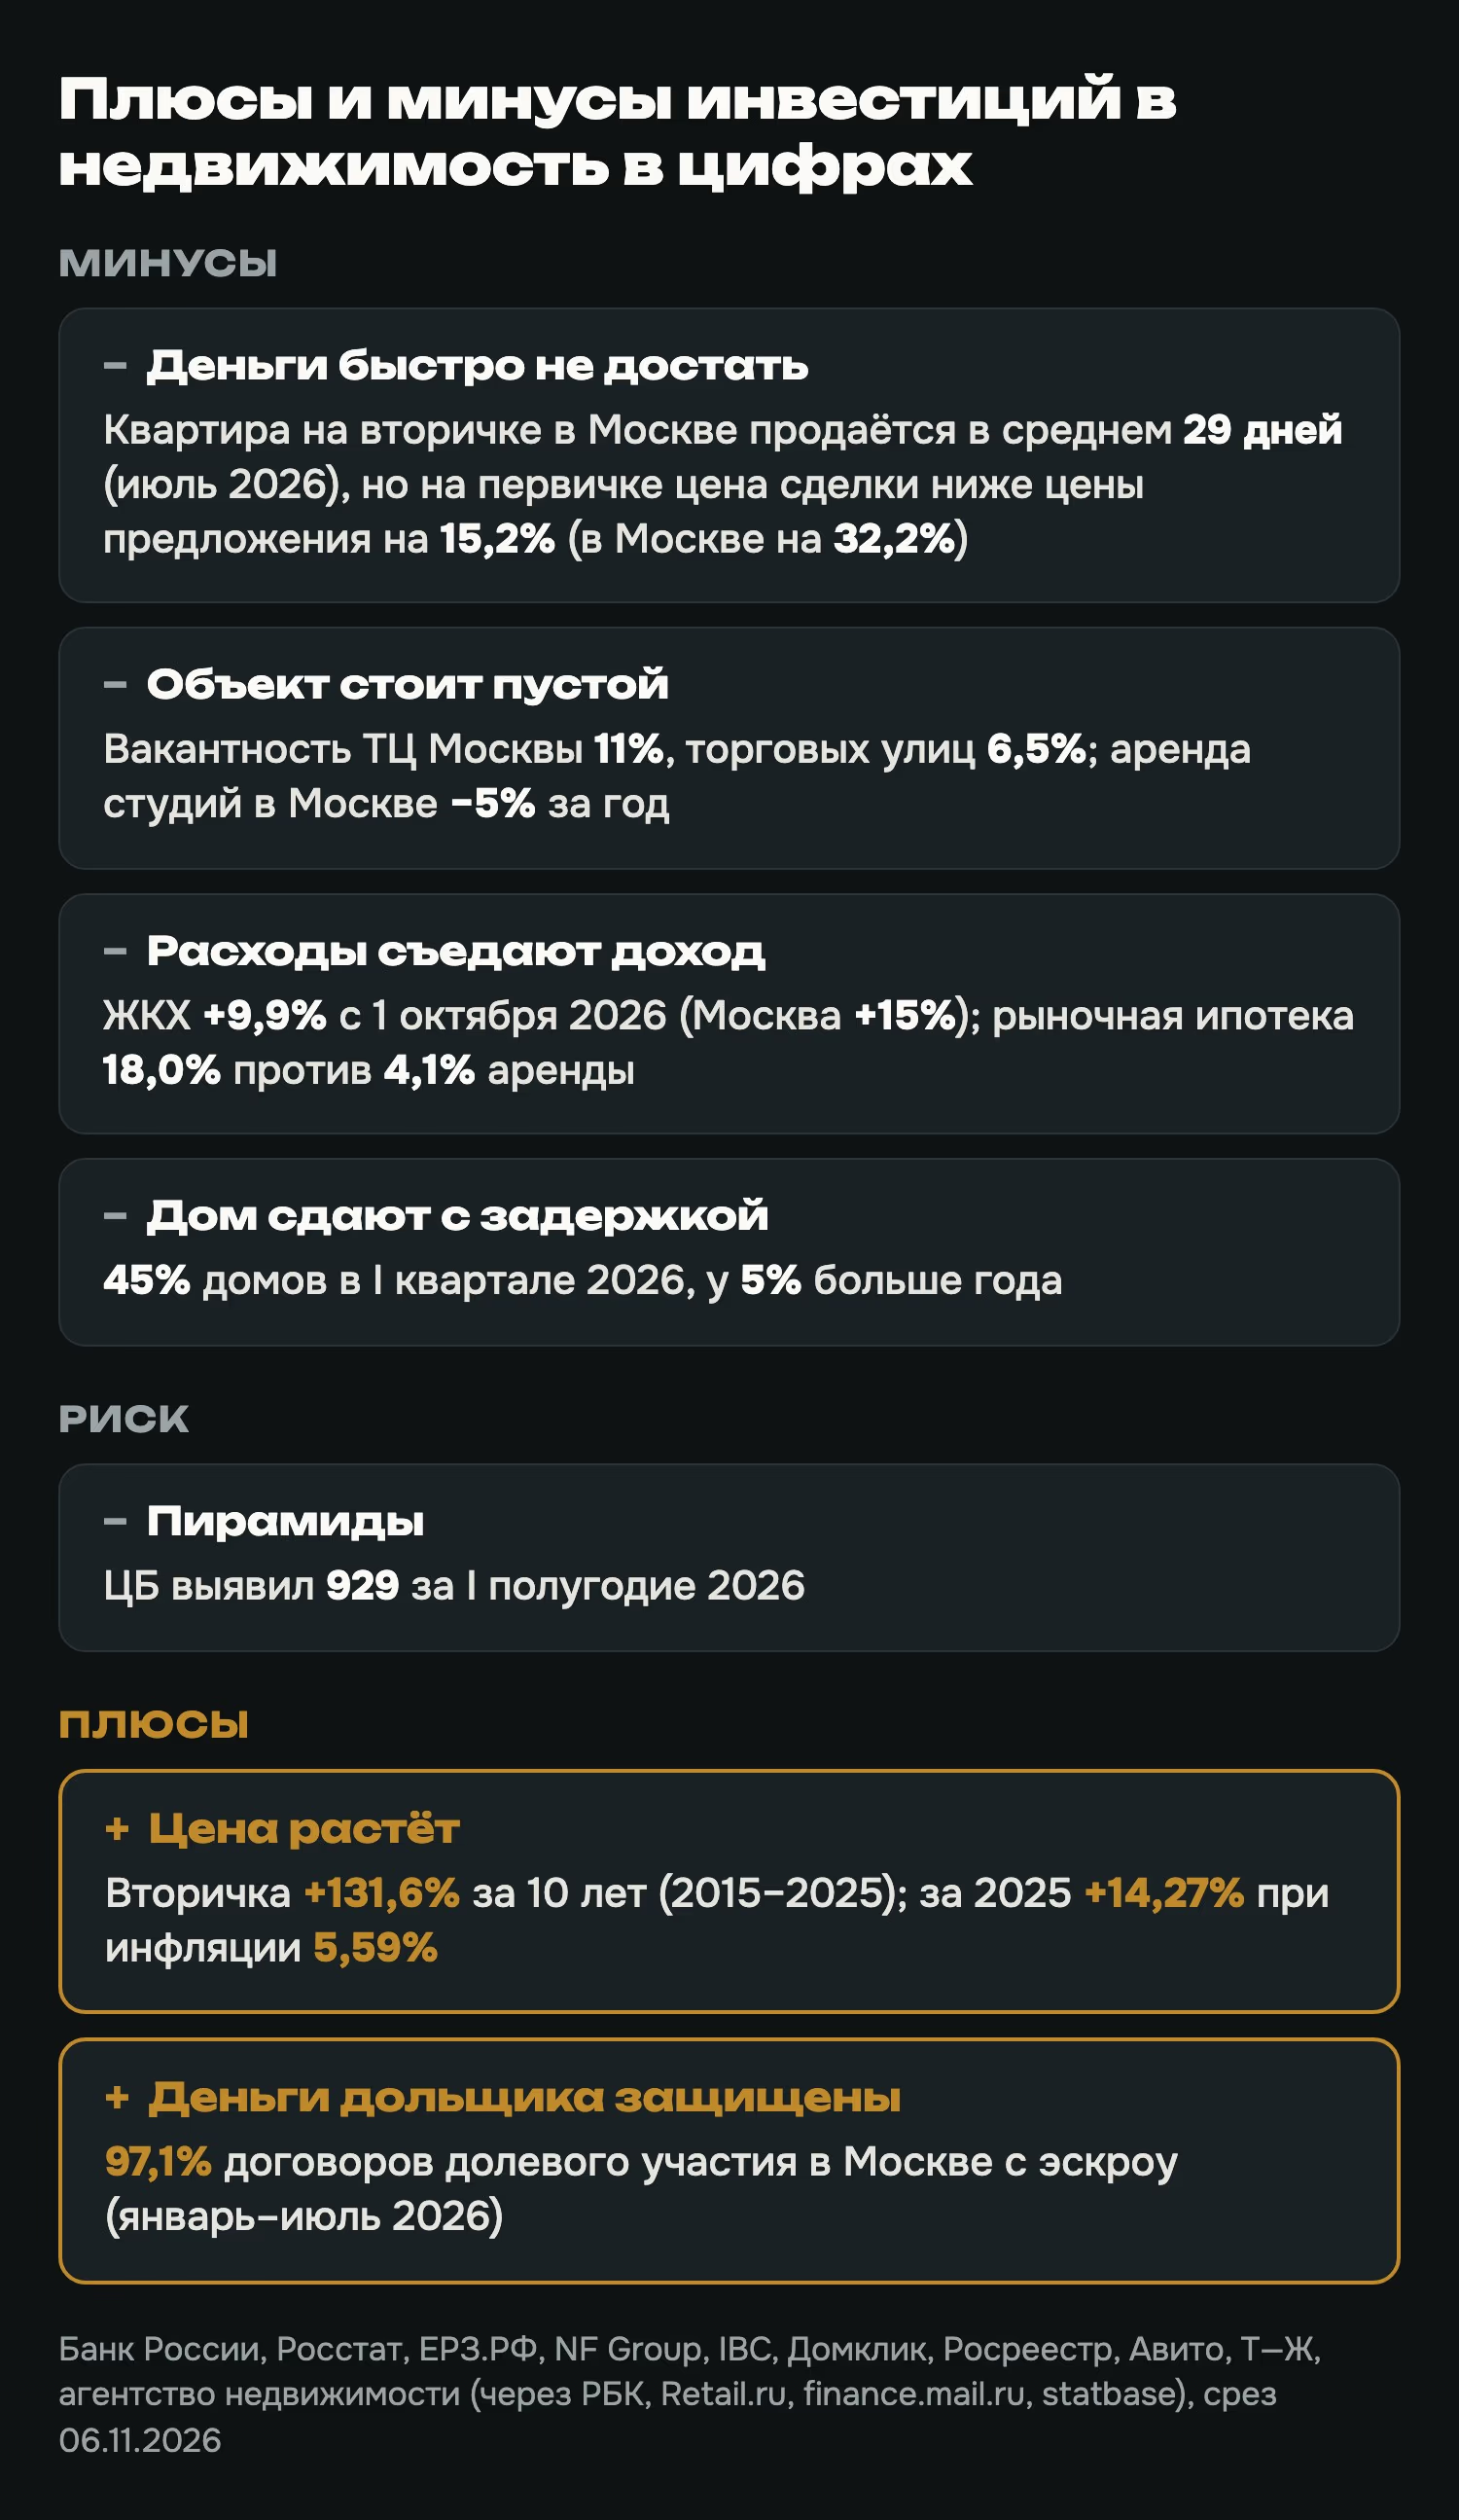
С одной стороны — объект, который можно потрогать. Цены на вторичку за десять лет выросли, эскроу прикрывает деньги покупателя новостройки, а квартира записана на вас.
С другой стороны — четыре минуса и один риск: ликвидность, простой, расходы, срок сдачи — и финансовые пирамиды. Деньги из квартиры не достать по кнопке, арендатор съезжает, коммуналка и налоги идут всегда, а дом могут сдать на год позже.
Ниже каждый минус разберём с цифрами.
Что пишут в отзывах об инвестициях в недвижимость
Мы взяли шесть опубликованных историй. Цифры в них — со слов авторов, мы их не проверяли.
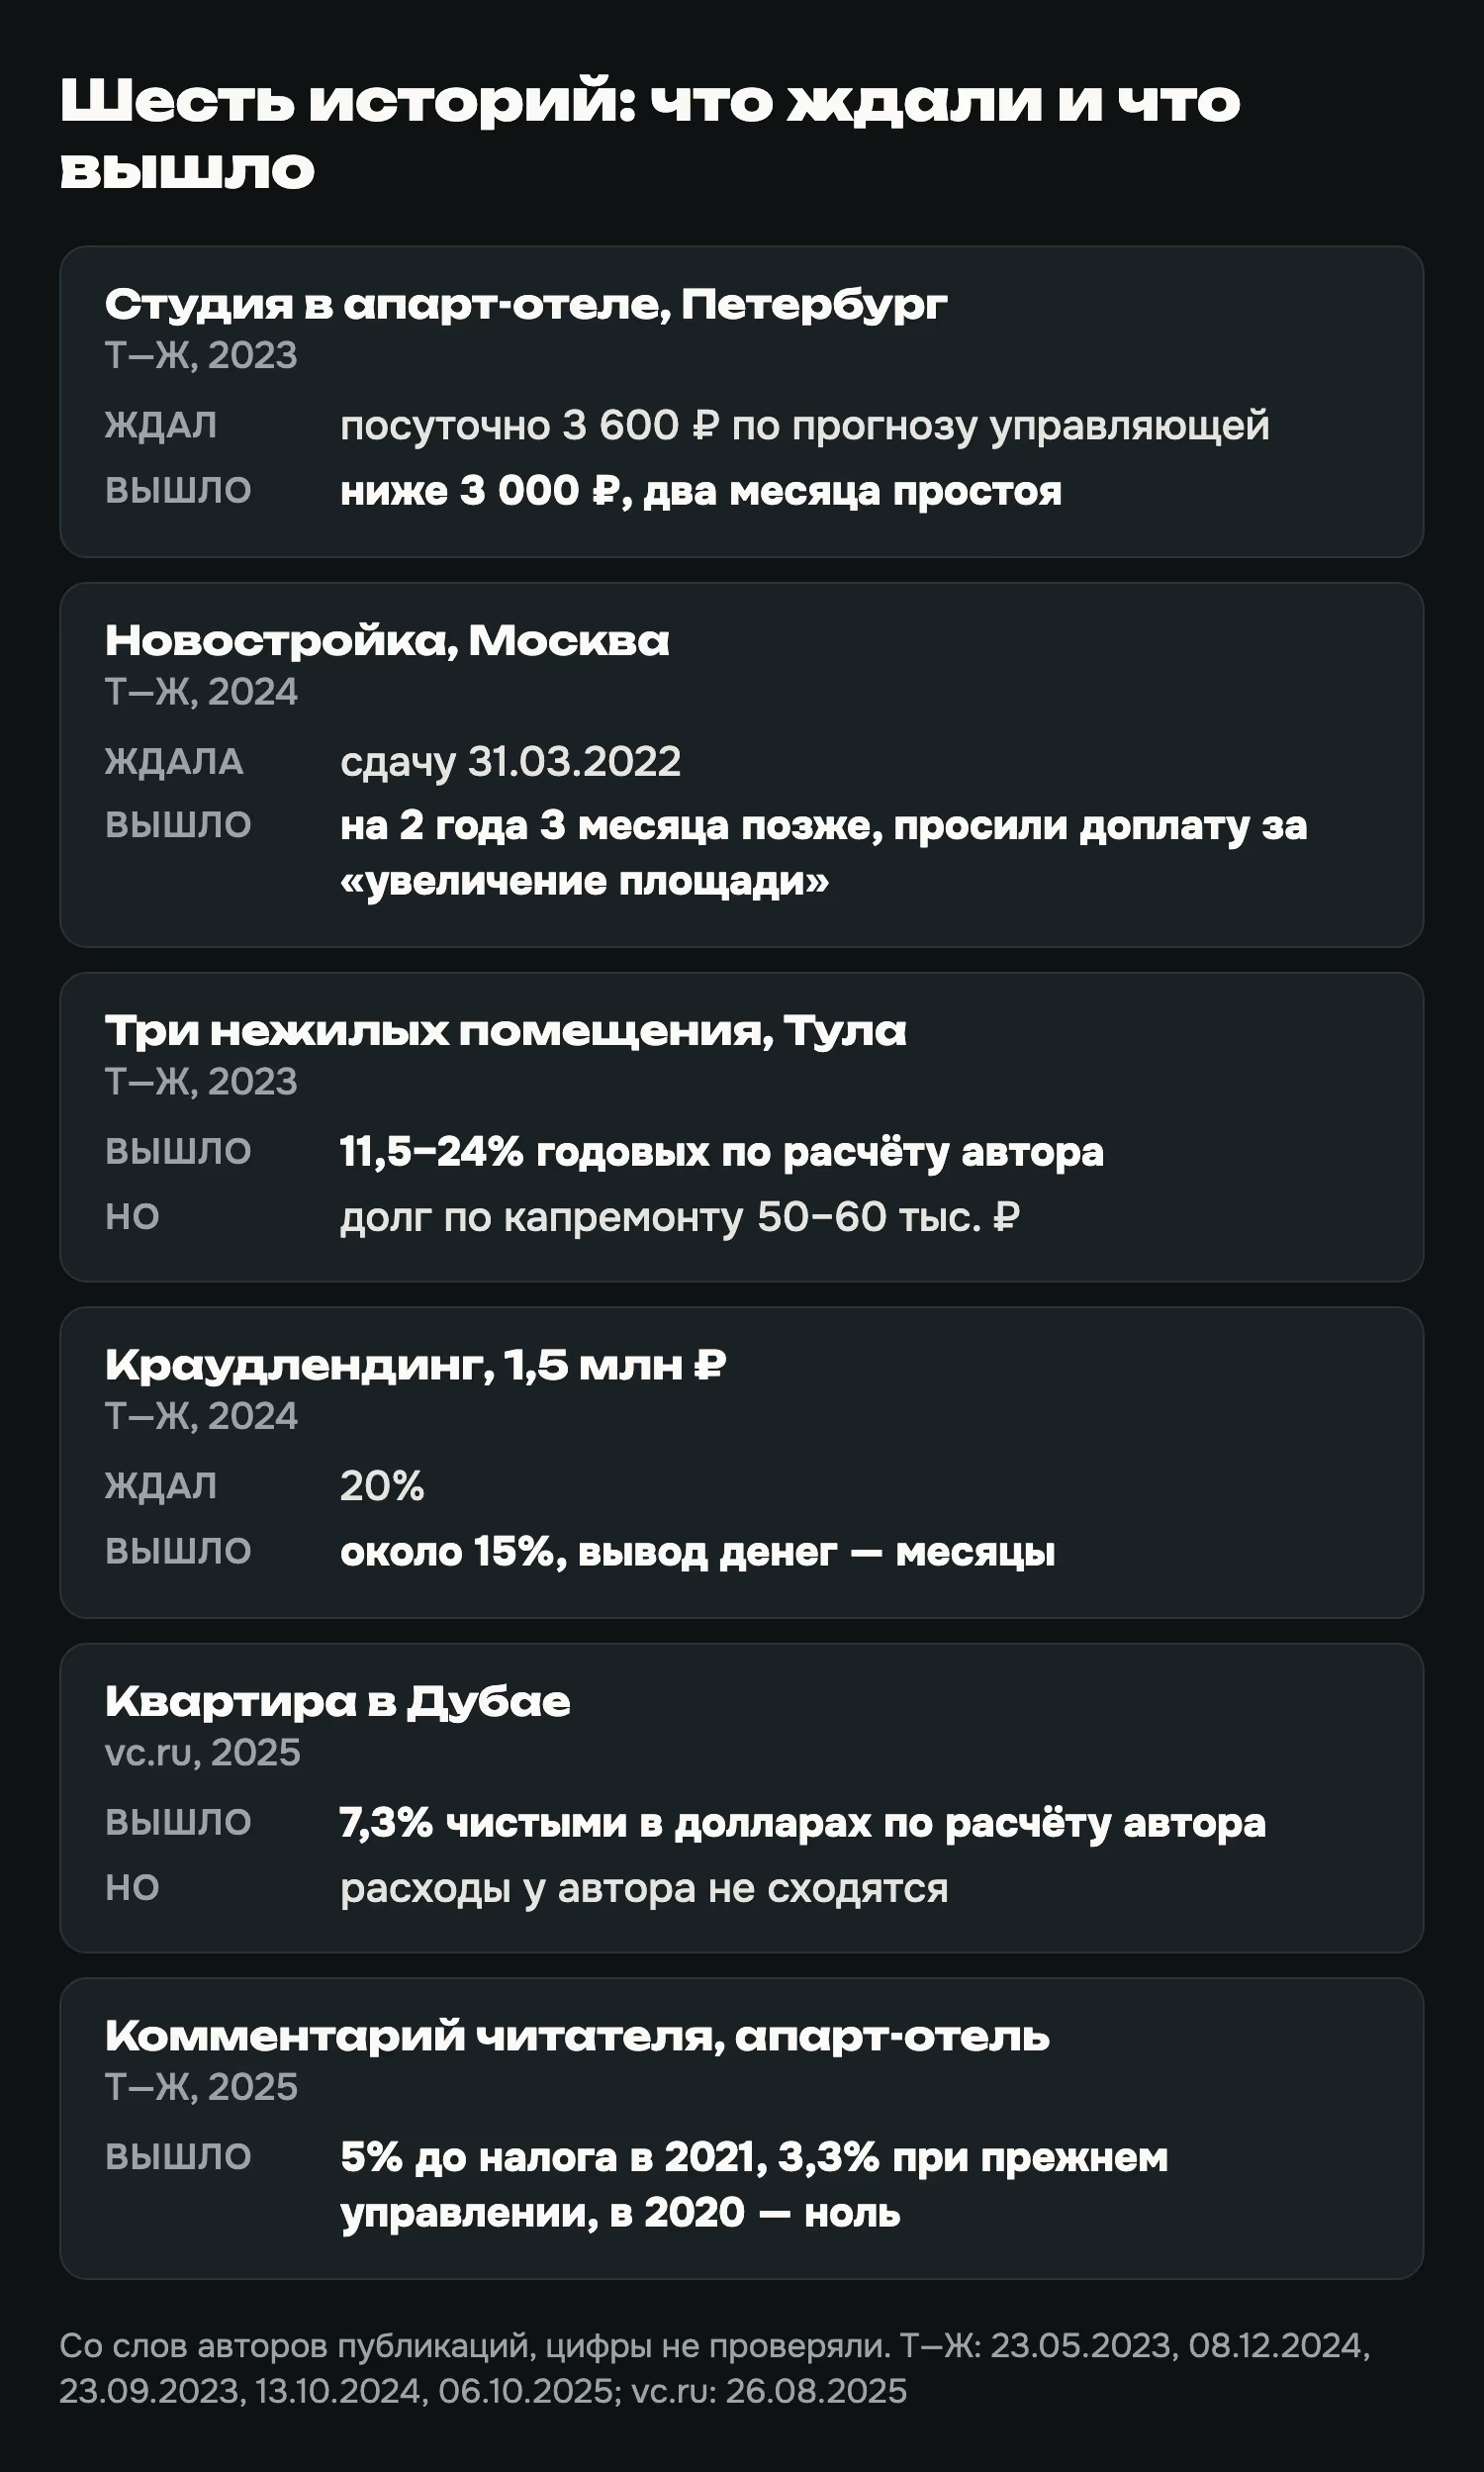
Студия в апарт-отеле, Петербург. Читатель Т—Ж купил студию 24,1 кв. м на стройке за 4,3 млн ₽ и сдал за 30 000 ₽ в месяц: около 7,5% годовых до налога.
Два месяца студия простаивала, а коммуналка шла. Прогноз управляющей по посуточной аренде оказался завышенным, а позже выяснилось, что самозанятые такие апартаменты сдавать не могут (Т—Ж, 23.05.2023).
Новостройка в Москве. Читательница Т—Ж получила квартиру на 2 года и 3 месяца позже срока в договоре. Сроки переносили в одностороннем порядке, а после сдачи просили доплатить за «увеличение площади».
В доме на 800 квартир были протечки, в части корпусов не было горячей воды, не работали лифты. Суд, по её словам, присудил компенсацию, но застройщик её не платит (Т—Ж, 08.12.2024).
Три нежилых помещения, Тула. История в основном хорошая: аренда от 15 000 до 25 000 ₽ в месяц, доходность по расчёту автора от 11,5% до 24%. Промах один: автор не проверил квитанции и получил долг по капремонту 50–60 тыс. ₽, который продавец погасил через два месяца (Т—Ж, 23.09.2023).
Краудлендинг, 1,5 млн ₽. Автор ждал стабильных 20%, вышло около 15%. Чтобы вывести деньги, приходилось ждать месяцами, а 2–3 займа из 100 уходили в дефолт.
Деньги сохранились, доход получился «как по вкладу». Это займы малому бизнесу, квартиры за ними нет, но обещание то же (Т—Ж, 13.10.2024).
Квартира в Дубае. Автор на vc.ru пишет о чистой доходности 7,3% в долларах: вложено $170 000, аренда $1 250 в месяц. Проблем он не описывает.
Но расходы он даёт диапазоном, и диапазон расходится с перечнем в том же тексте. Налоги в России автор не считает. Такую историю стоит читать осторожно (vc.ru, 26.08.2025).
Комментарий читателя про апарт-отель. За два года в апарт-отеле он получил 5% до налога в 2021 году и 3,3% при прежнем управлении. В 2020-м дохода не было вообще (Т—Ж, 06.10.2025).
В этих историях повторяются три промаха. Автор не учёл простой и расходы. Не проверил, что именно покупает: документы, статус помещения, долги.
И поверил прогнозу того, кто на сделке зарабатывает.
Минус 1: деньги быстро не достать
Бывает и быстро. В июле 2026 года квартиру на вторичке в Москве продавали за 29 дней, в январе — за 54 (агентство через РБК, 05.08.2026).
Но это один город, один источник и рынок с дефицитом предложения. В другом городе и в другой год срок будет другим.
Скорость зависит от цены. На первичном рынке цена сделки ниже цены предложения на 15,2% по России и на 32,2% в Москве (Домклик и ЦФА Сбера через РБК, 13.10.2026). Продать быстро — значит уступить.
У апартаментов ликвидность слабая, срок продажи в днях мы не нашли. У закрытого паевого фонда недвижимости срок жизни 3–15 лет: паи торгуются на бирже, только если выпуск туда допущен.
Минус 2: объект стоит пустой
Простой встречается и в историях выше: читатель из Петербурга два месяца оплачивал коммуналку за пустую студию.
В коммерческой недвижимости Москвы вакантность — 6,5% на торговых улицах в I полугодии 2026 года (NF Group через Retail.ru, 08.07.2026) и 11% в торговых центрах к сентябрю (IBC через Retail.ru, 04.09.2026). Загрузка апартаментов Москвы — 69,7%: в среднем пустует почти каждый третий номер (NF Group через «Российскую газету», 11.08.2026).
С жильём тоже не гладко. Аренда студий 20–40 кв. м в Москве в августе 2026 года стоила 60,2 тыс. ₽ против 63,5 тыс. годом раньше: минус 5%. В 13 городах из 20 ставки ниже прошлогодних (Домклик через РБК, 11.08.2026).
Минус 3: расходы съедают доход
Расходы приходят и тогда, когда арендатора нет. С 1 октября 2026 года тарифы ЖКХ выросли в среднем на 9,9% по России, в Москве — на 15% (Т—Ж, 30.10.2026).
К ним добавьте налог на имущество и налог с аренды: самозанятый платит 4%, остальные — НДФЛ по шкале от 13%. У апартаментов налог на имущество выше, а управляющая компания берёт 20–30% выручки (это оценка издания).
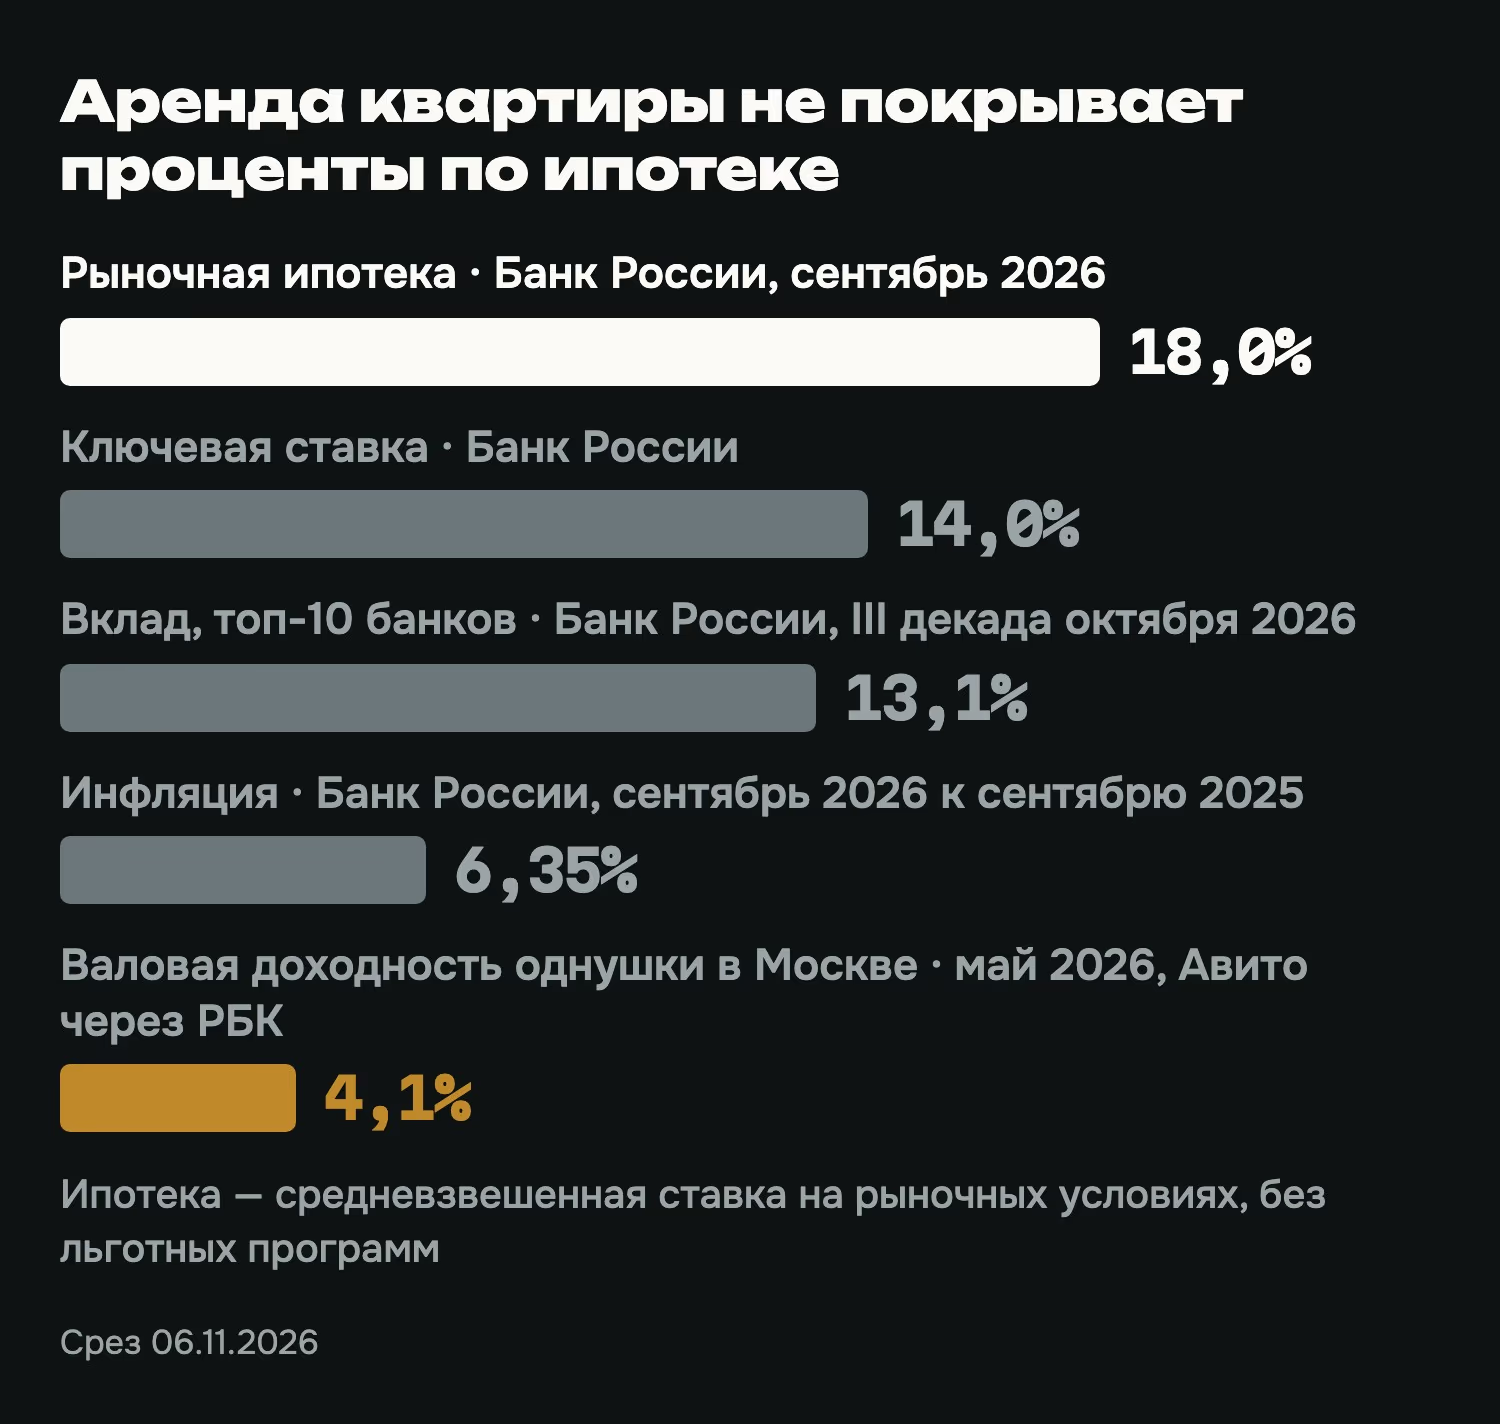
С ипотекой арифметика жёстче. Рыночная ставка в августе и сентябре 2026 года — 18,0% (Банк России), а валовая доходность однокомнатной в Москве — 4,1% (Авито через РБК, май 2026).
Ставка по кредиту выше доходности аренды примерно в 4,4 раза. Так выходит при рыночной ставке, у льготной ипотеки арифметика другая.
Сколько стоят простой и ремонт, первоисточники не говорят, поэтому цифры здесь нет. В таблице покупателя этих строк обычно нет, хотя платить за них придётся.
Риски инвестиций в недвижимость: застройщик не достроил или опоздал
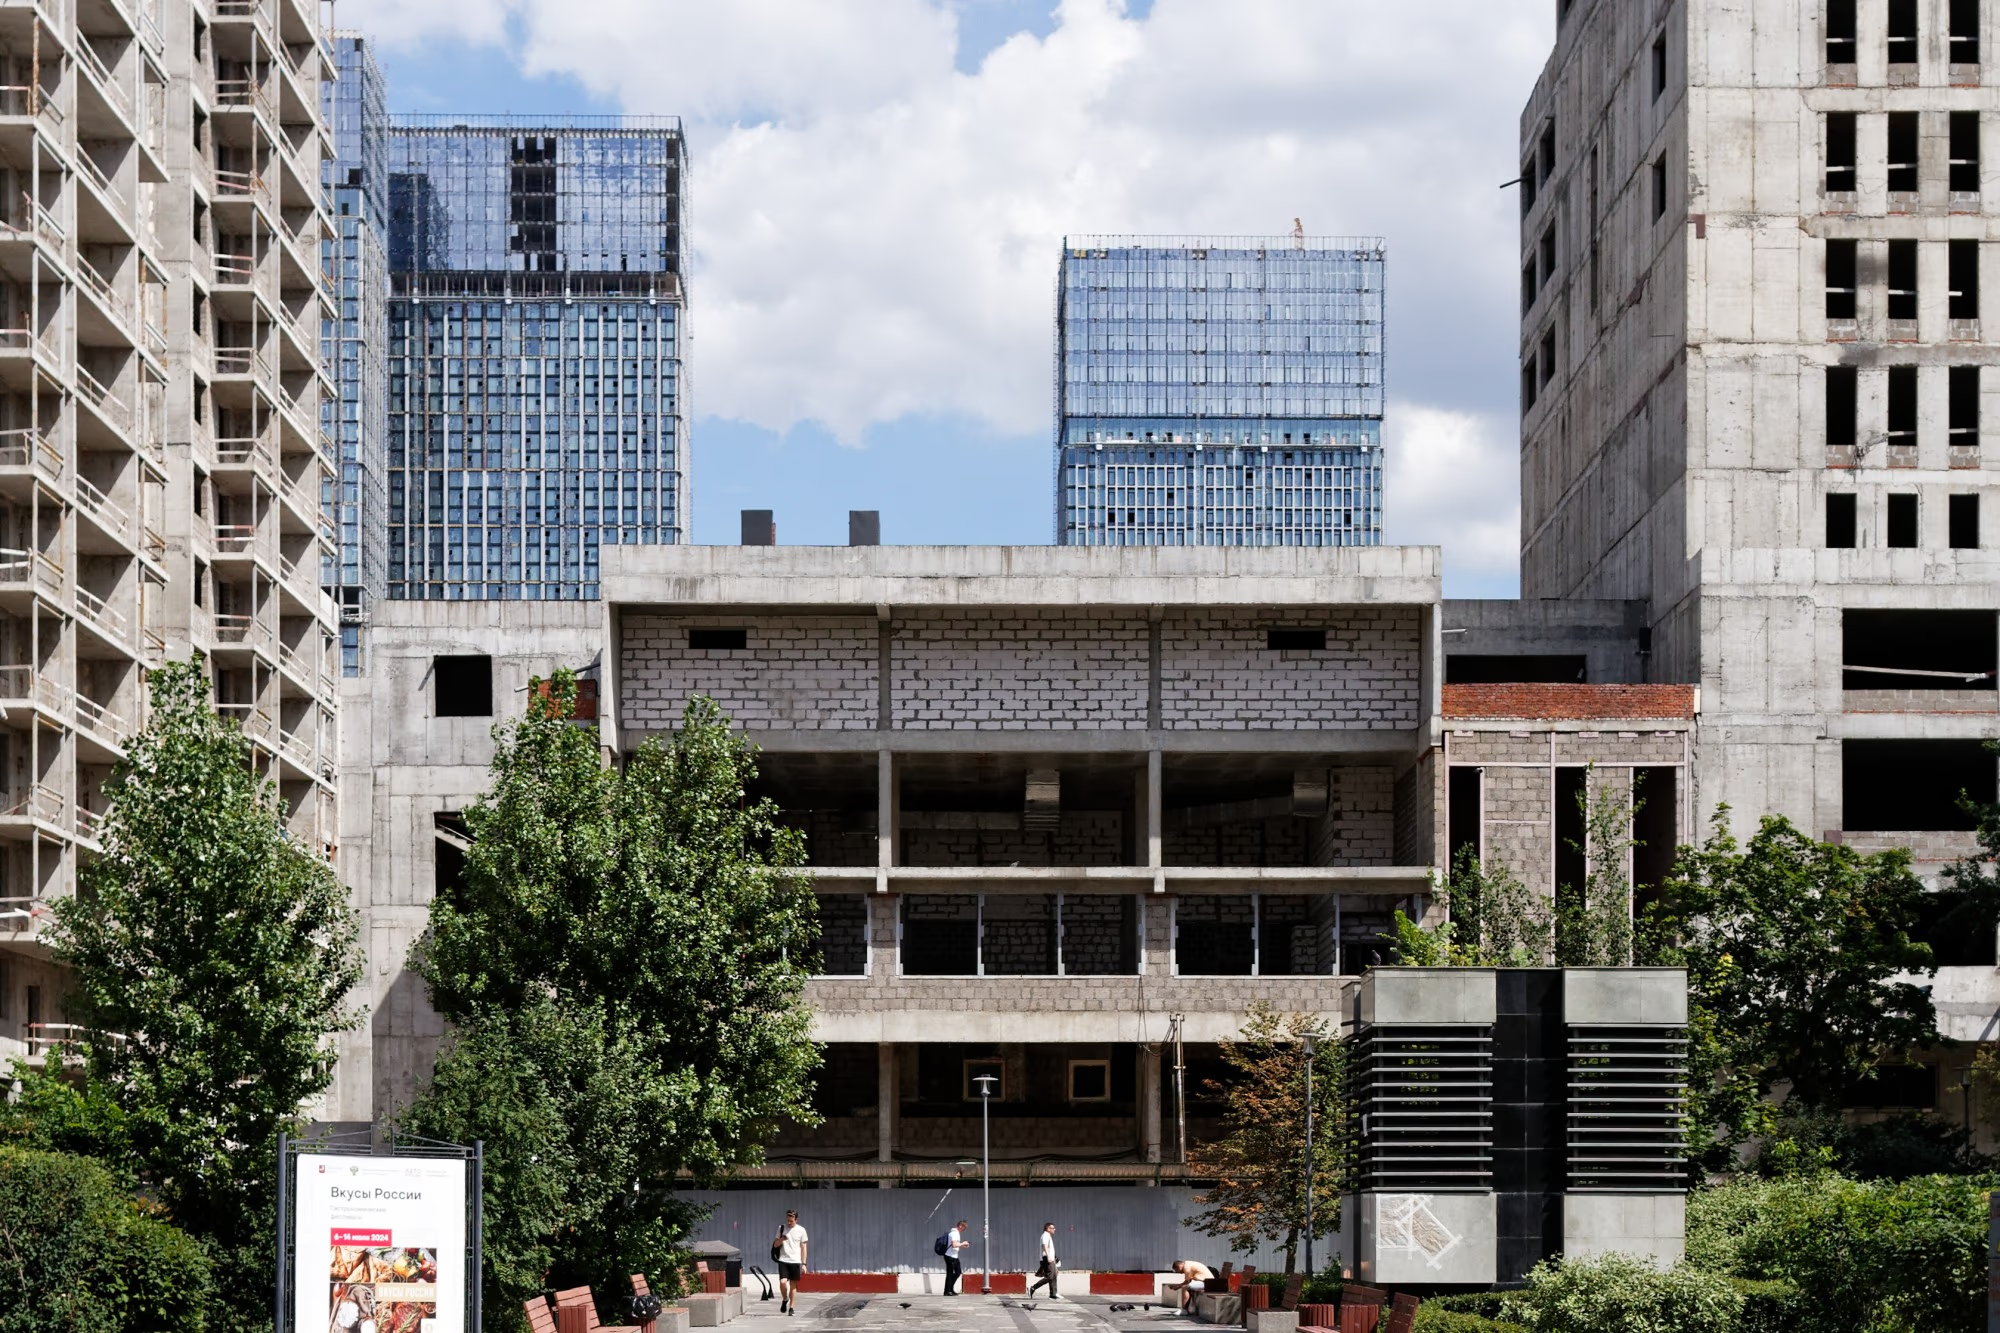
С деньгами дольщика стало безопаснее. В Москве 97,1% договоров долевого участия за январь–июль 2026 года заключены с эскроу, без него строятся 29 объектов (Росреестр Москвы через РБК, 26.08.2026).
В реестре проблемных объектов на июнь 2025 года было 99 объектов и 10,1 тыс. граждан (Интерфакс через NormaCS, 17.06.2025). Свежего числа на 2026 год мы не нашли. С 2019 года права восстановлены более чем у 261 тыс. человек (Фонд развития территорий через «Стройгазету», 16.03.2026).
Но за срок сдачи эскроу не отвечает. В I квартале 2026 года 45% домов сдали с задержкой, у 5% она больше года, средний перенос — 2,9 месяца. Вовремя сдали 12% домов, досрочно — 44% (ЕРЗ.РФ через finance.mail.ru, 25.05.2026).
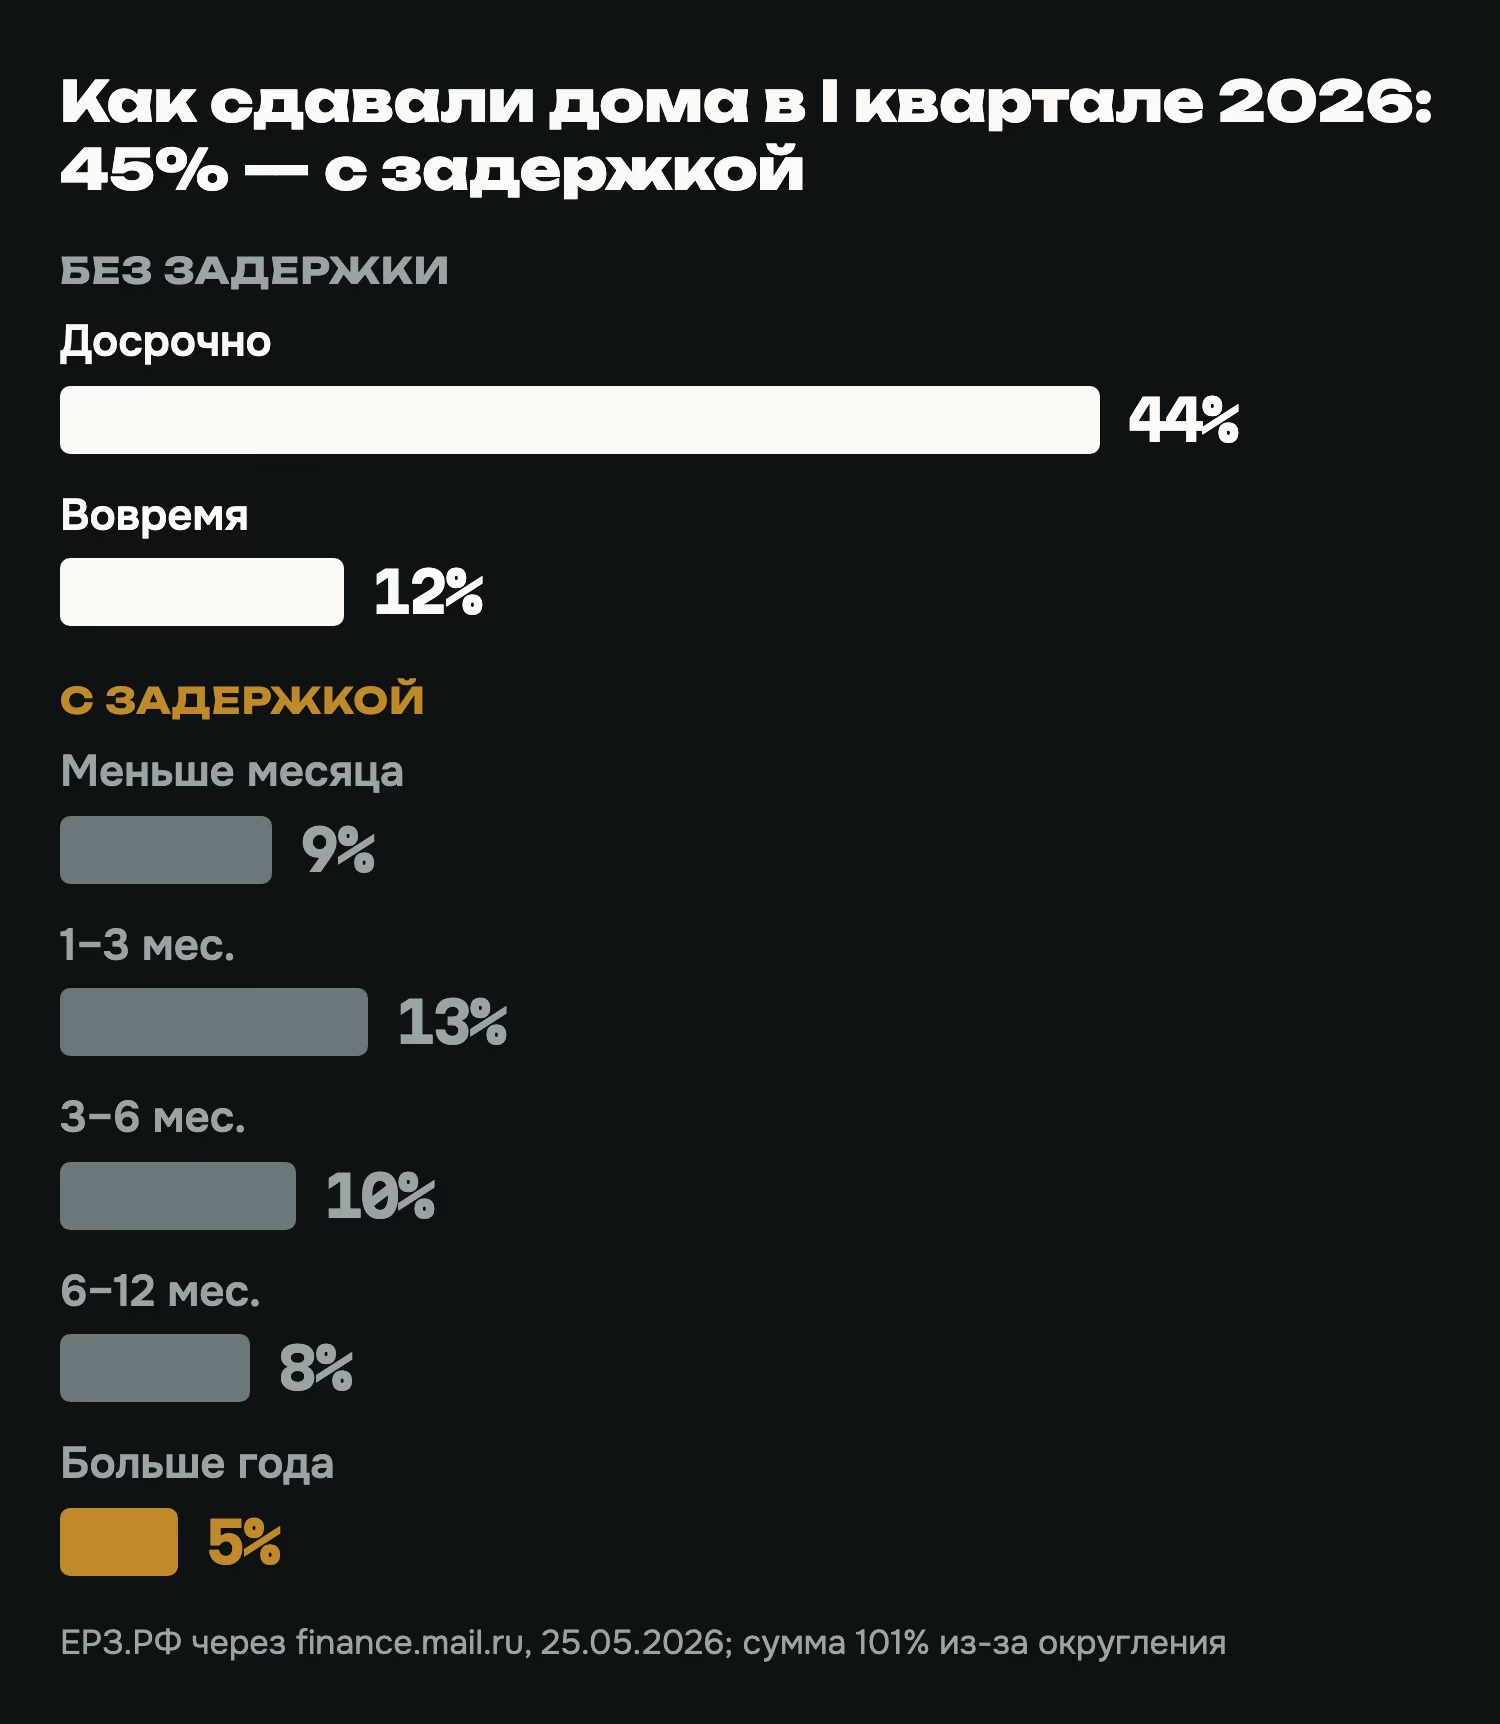
Читательница из Москвы получила квартиру на два года и три месяца позже срока. Деньги при такой задержке целы, но ждать и воевать с застройщиком приходится вам.
Риск: «инвестиции в недвижимость» без недвижимости
Бывает, что инвестору продают одно обещание. За I полугодие 2026 года Банк России выявил 929 финансовых пирамид и 379 субъектов, которые нелегально привлекали инвестиции.
Ещё ЦБ нашёл 999 нелегальных кредиторов, часть из них выдаёт займы под залог квартир (Банк России, 27.08.2026). Отдельной строки «пирамиды в недвижимости» у регулятора нет.
У краудлендинговых платформ риск свой: на 31.12.2025 просрочка по займам на них превышала 22% (Банк России). Автор истории про краудлендинг ждал 20%, а получил около 15%.
Плюсы: за что недвижимость всё-таки покупают
Средняя цена вторичного жилья в России с 2015 по 2025 год выросла с 56,28 до 130,36 тыс. ₽ за кв. м: +131,6% (Росстат через statbase). Это рост в рублях, без поправки на инфляцию. За 2025 год вторичка подорожала на 14,27% при инфляции 5,59% (Росстат).
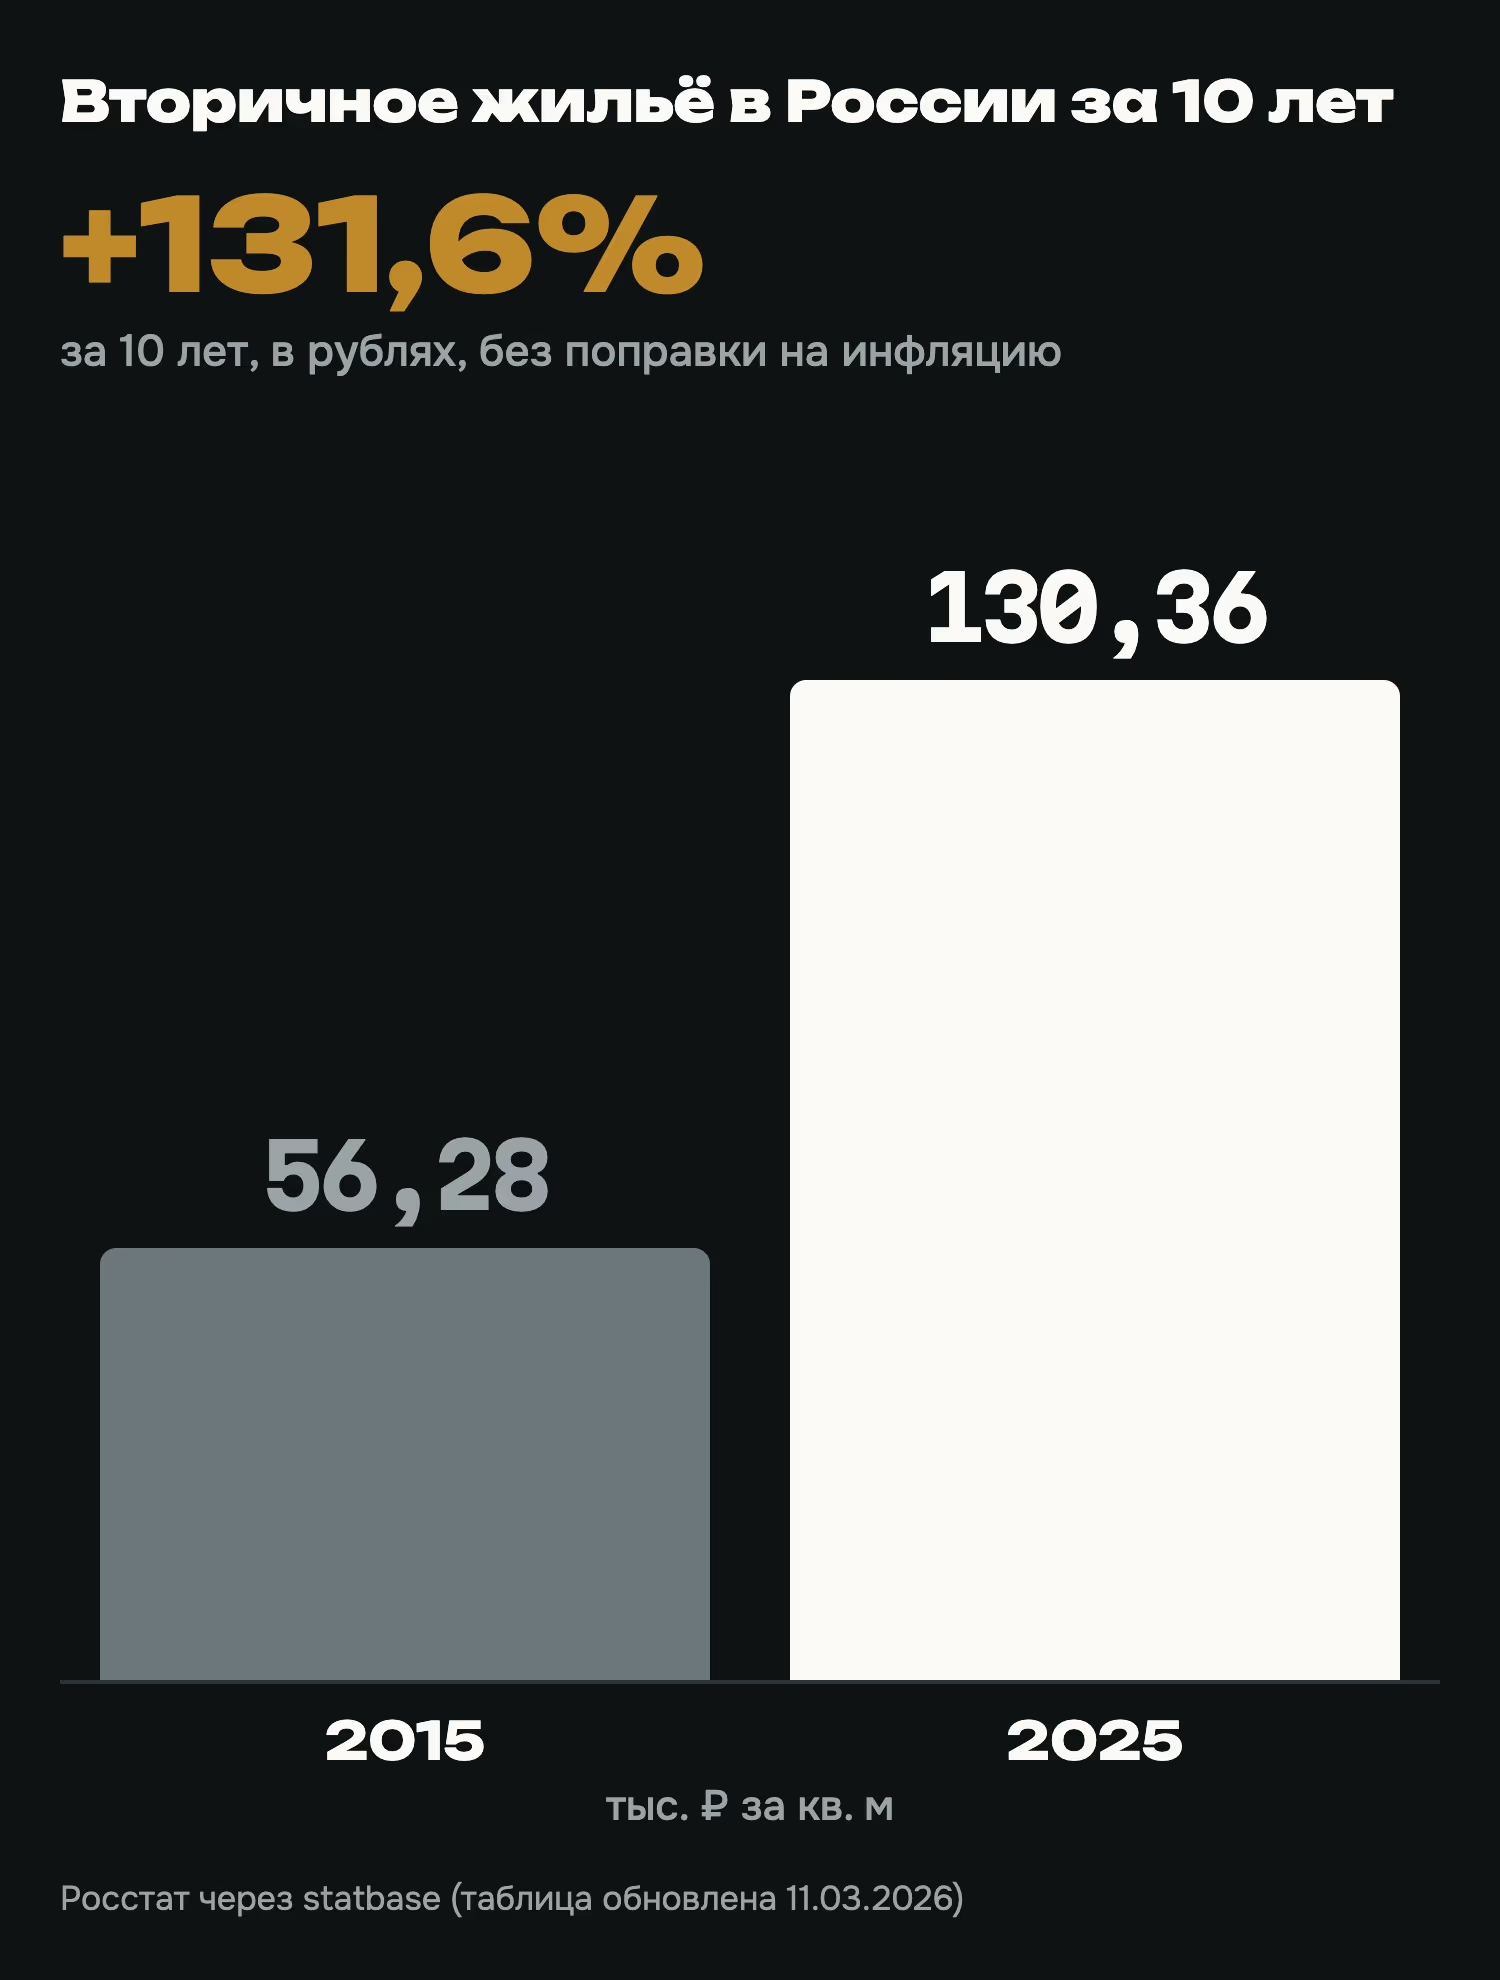
Второй плюс — эскроу: деньги дольщика лежат на счёте до сдачи дома. Третий — объект ваш, если это квартира.
Читатель из Тулы с тремя нежилыми помещениями получил доходность от 11,5% до 24% по своему расчёту: арендаторов он взял сразу.
Что проверить до сделки
Большая часть пунктов — из историй и цифр выше.
- Ставка и аренда. С арендой сравните и платёж по кредиту, и проценты. Аренду берите за вычетом налогов.
- Расходы. Коммуналка, налог на имущество, налог с аренды, управление. У апартаментов они выше.
- Простой. Заложите хотя бы два месяца без жильца и посмотрите, как изменится доходность.
- Застройщик. Сроки прошлых объектов, эскроу, суды. Подробнее — в разборе как проверить застройщика на Бали.
- Квитанции и статус помещения. Долги по капремонту, жилое оно или нежилое, можно ли его сдавать.
- Очередь за деньгами. Кто получает деньги раньше владельца.
- Сравнение способов. Сколько остаётся с одной и той же суммы — в статье про 7 способов, расчёт по доле — на странице /finance/.
- Прогноз. Если его даёт тот, кто на сделке зарабатывает, просите расчёт с допущениями и сверяйте их с рынком.
Как эти риски выглядят у доли в отеле
Nord Nest — наш отель в Кинтамани на Бали: 8 вилл, ресторан, спа и термальный комплекс (баня и чаны).
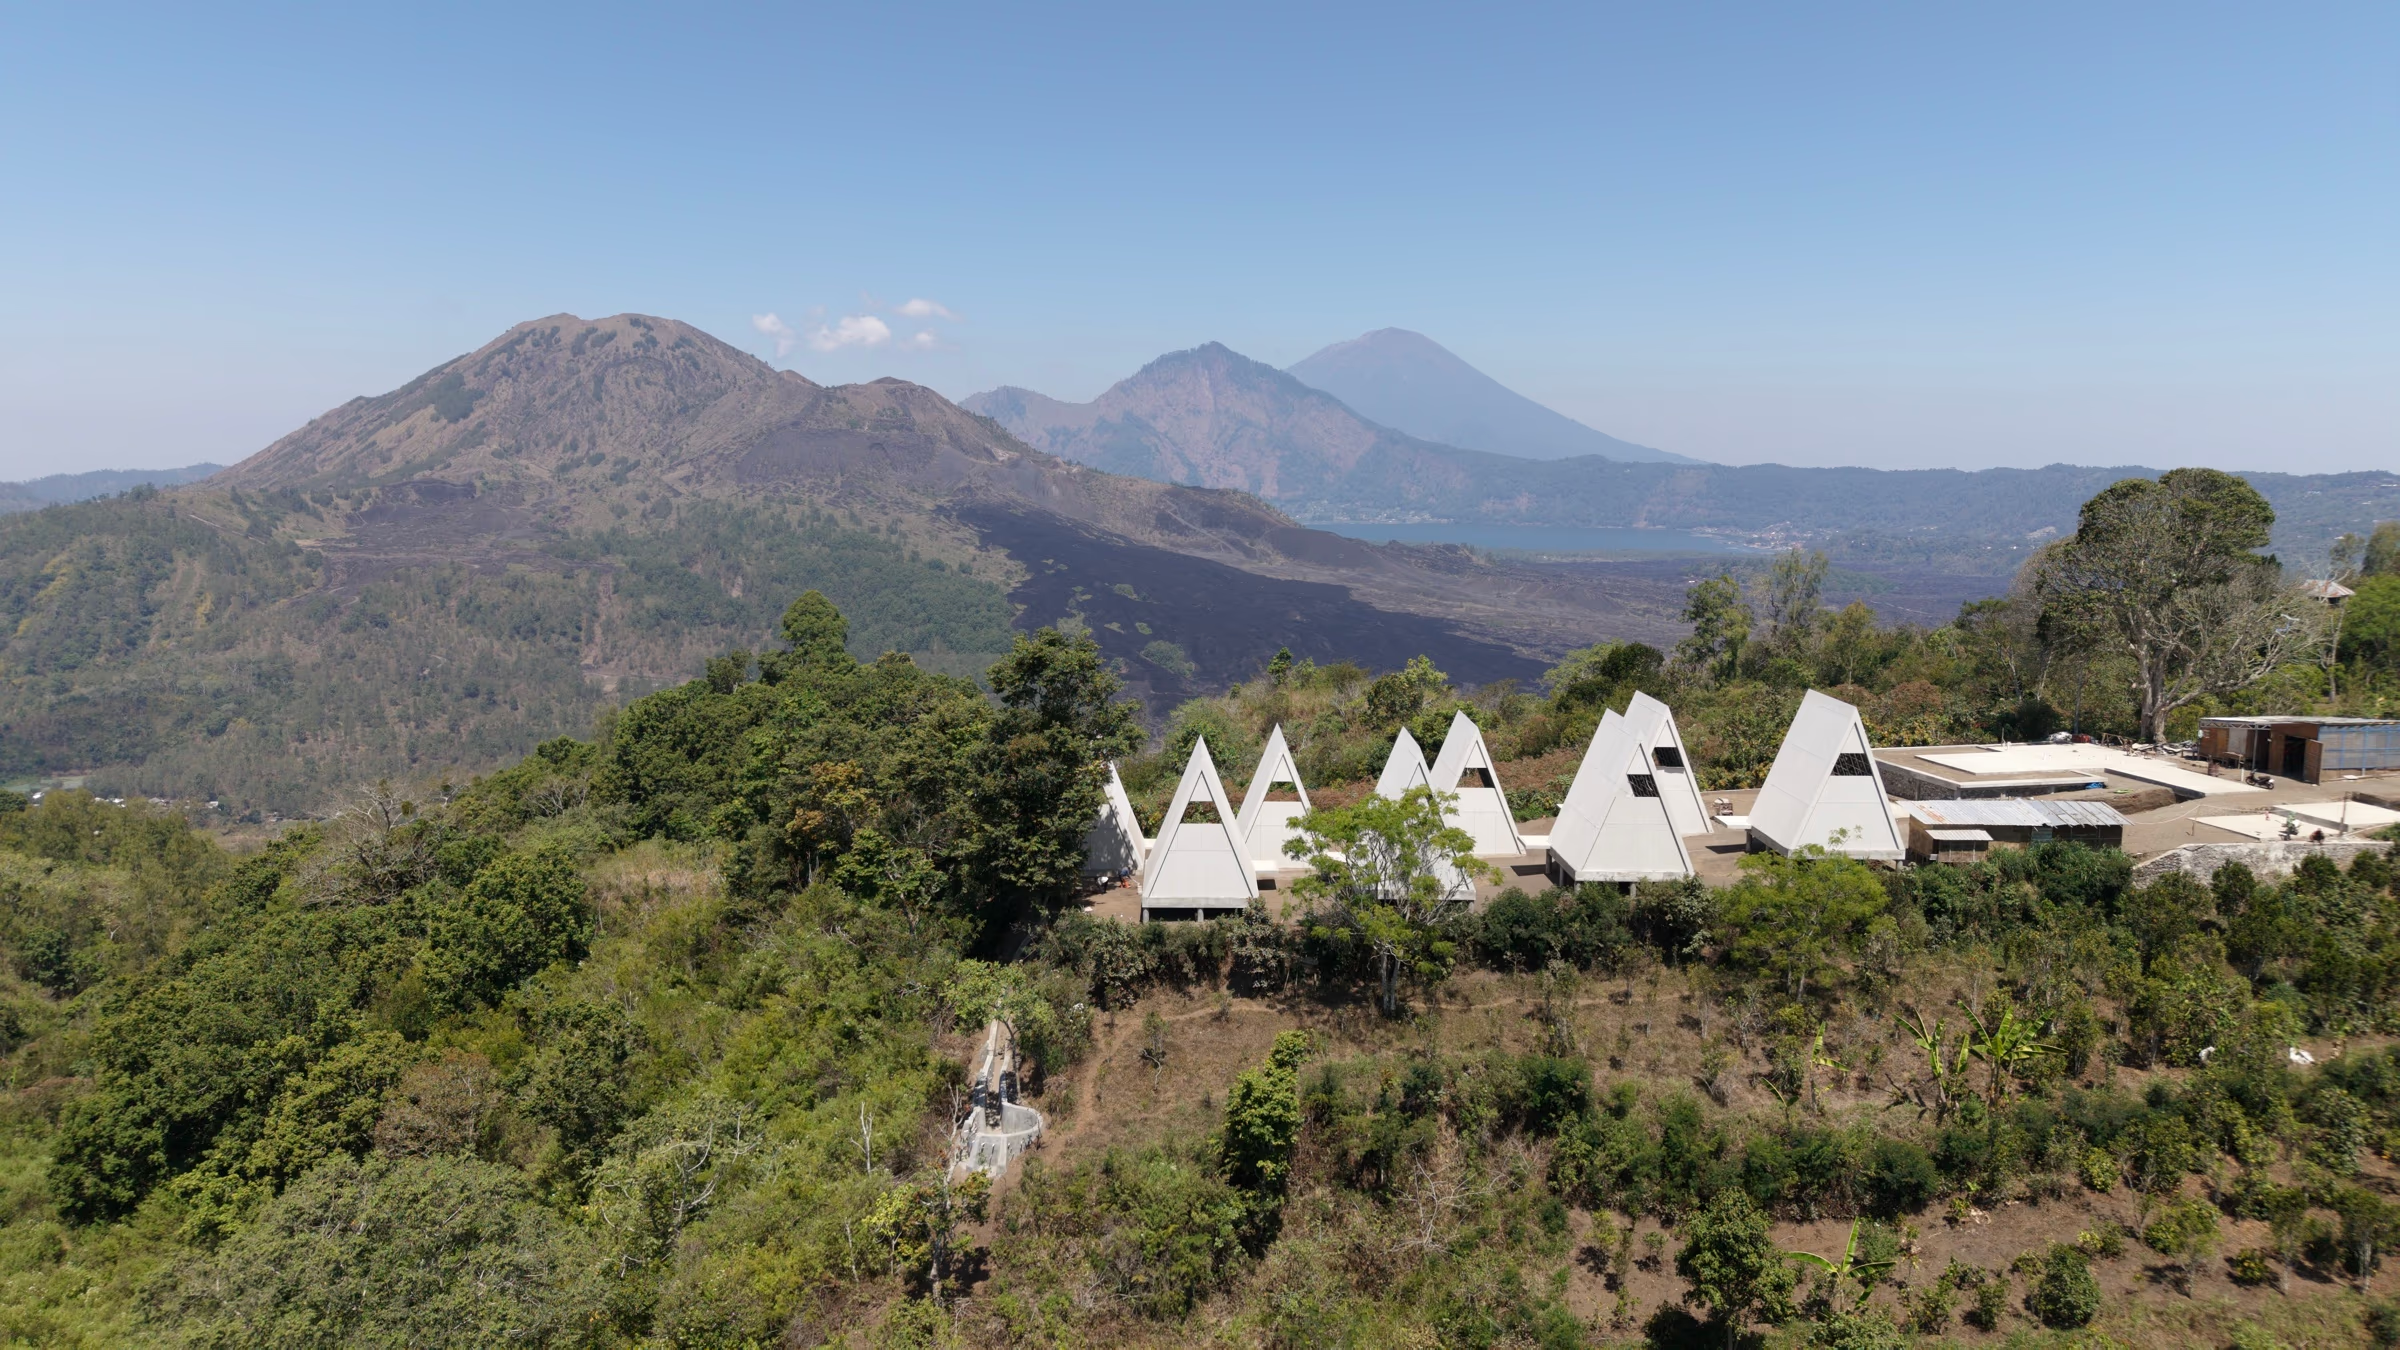
У доли в Nord Nest те же вопросы. Разберём их по порядку.
Ликвидность. Первые два года долю продать нельзя (лок-ап). Потом продажа идёт с правом первого отказа: у других совладельцев, включая GRC, 30 дней на ответ.
Срок. Сдача — конец февраля 2027, это план.
Простой и доход. 18,7% годовых — по модели при загрузке вилл 80% и чеке $185 (допущения на август 2026). Рынок Кинтамани по AirDNA за август 2026 года: чек $162 и загрузка 70%. При загрузке 50% модель даёт около 12,5%.
Расходы. Ремонт и управление в модели уже вычтены. Перерасход стройки покрывает компания GRC, доля не размывается.
Гарантий нет. Модель целиком — на странице /finance/, условия доли — в разделе проекта.
Вопросы и ответы
Стоит ли инвестировать в недвижимость в 2026 году?
Зависит от способа. Квартира в Москве даёт около 4,1% валовой аренды при ключевой ставке 14% и вкладе 13,085% (Банк России, конец октября 2026).
Недвижимость выигрывает ростом цены и тем, что объект можно потрогать, но проигрывает ликвидностью и простоем.
Какие главные риски инвестиций в недвижимость?
Задержка сдачи (45% домов в I квартале 2026), простой без арендатора, расходы и налоги, ипотека дороже аренды (18,0% против 4,1%) и медленная продажа.
Можно ли верить отзывам об инвестициях в недвижимость?
Отзыв — это одна история и цифры автора. Он полезен, пока в нём видны расходы и простой. Автору, у которого проблем нет, а расходы не сходятся, доверяйте меньше.
Как не попасть на финансовую пирамиду?
Проверьте компанию в реестрах Банка России. В I полугодии 2026 года регулятор выявил 929 пирамид и 379 субъектов, которые нелегально привлекали инвестиции. Обещание высокой доходности без объяснения, откуда она берётся, — повод остановиться.
Реально ли получать с недвижимости 20% годовых?
Для квартиры в Москве реалистичнее ориентироваться на 3,8–4,1%. Если обещают 20%, проверьте, из чего это посчитано: часто туда входит бумажный рост цены.